Risikomanagement im Trading entscheidet darüber, ob du in einem Jahr noch handelst, nicht dein Einstieg. Die meisten Konten gehen nicht an einer schlechten Analyse zugrunde, sondern daran, dass ein einziger Trade zu groß war.
Dieser Leitfaden ist bewusst nüchtern. Futures sind gehebelte Produkte. In Deutschland untersagt die BaFin seit 2023 den Vertrieb von Futures mit Nachschusspflicht an Privatkunden, bei Brokern außerhalb dieses Rahmens können Verluste über den Einsatz hinausgehen. Und die Ausgangslage ist hart: Eine Untersuchung des brasilianischen Aktien-Futures-Marktes fand, dass 97 Prozent aller Personen, die länger als 300 Tage daytradeten, Geld verloren (Chague, De-Losso, Giovannetti, 2020). Wer das ernsthaft lernen will, rechnet mit zwölf und mehr Monaten strukturierter Arbeit, nicht mit einer Abkürzung.
Genau deshalb ist Risikomanagement der einzige Hebel, den du wirklich kontrollierst. Auf dieser Seite bekommst du die Risikoarten, das Risiko pro Trade, die Positionsgrößen-Rechnung an ES und NQ, die Money-Management-Modelle, CRV und R-Multiple, Risk of Ruin, die Stop-Logik, die Drawdown-Steuerung, ein durchgerechnetes Praxisbeispiel, die häufigsten Fehler und eine Checkliste. Wer ganz am Anfang steht, beginnt besser bei unserem Einstiegsguide zum Daytrading lernen, hier geht es in die Tiefe.
Was ist Risikomanagement im Trading?
Risikomanagement im Trading ist die Gesamtheit der Regeln, mit denen du vor dem Einstieg festlegst, wie viel du pro Trade und pro Handelstag verlieren darfst, wo der Stop-Loss liegt und wie groß deine Position sein darf. Es begrenzt den Schaden einzelner Trades so weit, dass eine normale Verlustserie dein Konto nicht handlungsunfähig macht.
Der Begriff kommt nicht aus dem Trading. Allgemein umfasst Risikomanagement laut der gängigen Definition Risikobeurteilung, Risikobewältigung und Risikokommunikation, wobei die Beurteilung sich in Identifikation, Analyse und Bewertung gliedert. Die Norm ISO 31000 definiert Risiko als „Auswirkung von Unsicherheit auf Ziele“, ausdrücklich in beide Richtungen. Risiko ist also nicht gleich Verlust, sondern Abweichung vom Erwarteten.
Für die Börse heißt das: Ohne Risiko gibt es keinen Ertrag. Wir bei Traivend formulieren es so, dass es darum geht zu verstehen, wie das Kapital überhaupt arbeiten darf, riskieren muss man, es muss nur in der Waage bleiben. Daraus folgt der wichtigste Satz dieses Artikels: Ein Setup ohne definiertes Risiko ist kein Setup.
Risikomanagement und Money Management, der Unterschied
Die beiden Begriffe werden ständig vermischt, meinen aber zwei verschiedene Fragen. Risikomanagement beantwortet: Wie viel darf in diesem einen Trade schiefgehen? Es arbeitet mit Stop-Loss, Risikobetrag und Tageslimit. Money Management beantwortet: Wie setze ich mein Kapital über viele Trades hinweg ein, und wann darf die Position größer werden? Es arbeitet mit Modellen für die Kapitalallokation. Das eine schützt den Trade, das andere steuert die Kurve. Beides greift ineinander, wer nur eins von beidem hat, hat kein System.
Welche Risiken Trader wirklich managen müssen
Risiko ist mehr als „der Kurs läuft in die falsche Richtung“. Diese Liste ist die Landkarte für den Rest des Artikels, jeder Punkt wird weiter unten vertieft.
- Marktrisiko: Der Kurs bewegt sich gegen deine Position. Das offensichtlichste Risiko, und zugleich das am besten beherrschbare, weil Stop-Loss und Positionsgröße genau hier greifen.
- Hebelrisiko: Bei Futures bewegt eine kleine Marktbewegung einen großen Kontraktwert. Die Aufsicht ESMA begründet ihre Eingriffe bei gehebelten Produkten ausdrücklich mit „excessive leverage“ und dem Missverhältnis zwischen erwarteter Rendite und Verlustrisiko (ESMA, 2018). Mehr zur Hebelwirkung weiter unten.
- Ausführungs- und Slippage-Risiko: Ein Stop-Loss ist keine garantierte Order. Wird er ausgelöst, wird er zur Market Order und füllt zum nächsten verfügbaren Preis. Rund um starke News kann aus einem geplanten Verlust ein Vielfaches werden, Slippage ist kein Randthema.
- Liquiditätsrisiko: Vor wichtigen Terminen ziehen Marktteilnehmer ihre Limit Orders aus dem Buch; der Markt bewegt sich dann mit wenig Volumen weit und überspringt Preise. Wie extrem das werden kann, zeigt der Flash Crash vom 6. Mai 2010, den laut US-Untersuchungsberichten der Verkauf von 75.000 E-mini-Kontrakten durch einen einzelnen Marktteilnehmer auslöste (Wikipedia: E-mini S&P).
- Volatilitätsrisiko: Dieselbe Strategie braucht bei hoher Volatilität mehr Stop-Abstand. Wer die Positionsgröße nicht mitzieht, riskiert unbemerkt ein Vielfaches.
- Konzentrationsrisiko: Mehrere offene Positionen, die faktisch dieselbe Wette sind. Bei ES und NQ ist das der Normalfall.
- Technikrisiko: Verbindung, Plattform, Strom. Deshalb gehört ein harter Stop direkt beim Broker zum Setup und nicht in den Kopf.
- Verhaltensrisiko: Die größte Risikoquelle sitzt vor dem Bildschirm, und hat keinen Stop-Loss außer dem, den du dir selbst setzt.
Wie groß das Gesamtproblem ist, zeigt die deutsche Aufsicht: In ihrer Marktuntersuchung zum Future-Handel von Kleinanlegern stellte die BaFin fest, dass durchschnittlich mehr als die Hälfte der Kleinanleger Verluste erlitt und je nach Anbieter und Zeitraum Verlustquoten von über 75 Prozent zu erkennen waren (BaFin, 2022).
Wie wir bei Traivend über Risiko denken
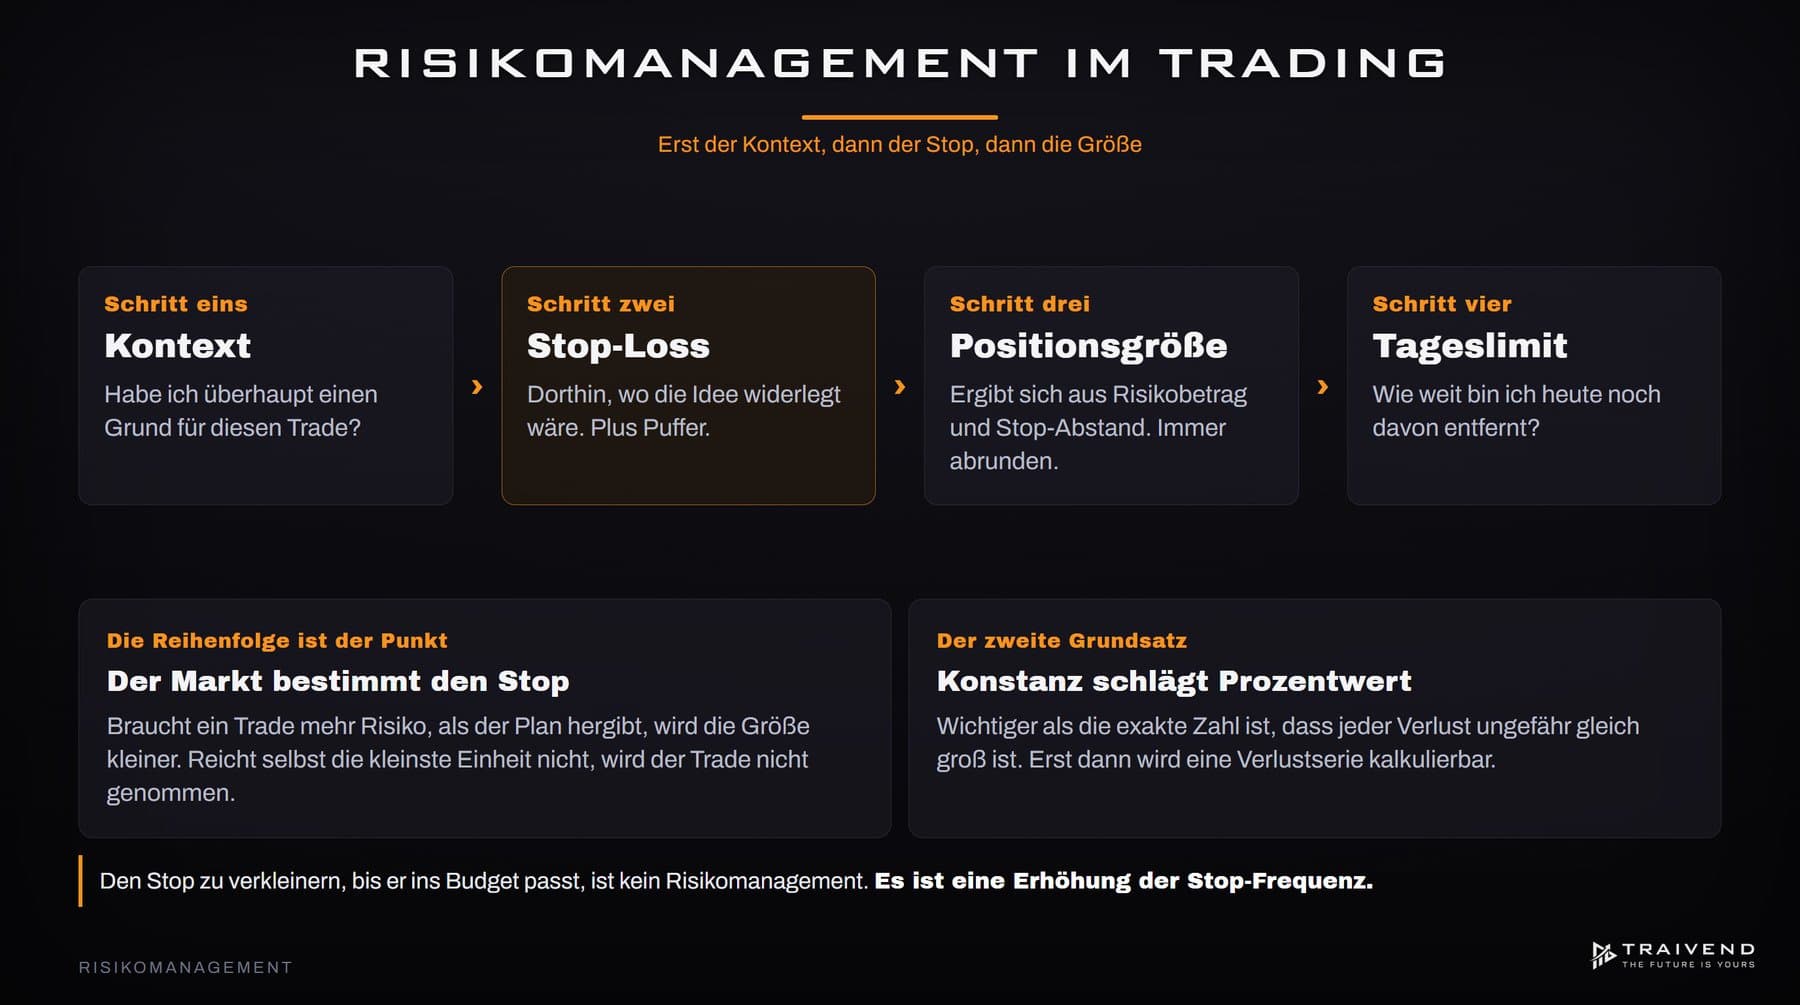
Unsere Haltung lässt sich in einem Satz zusammenfassen: Der Markt bestimmt den Stop-Loss, nicht dein Wunschrisiko. Erst wird der Stop technisch dort platziert, wo die Idee hinter dem Trade widerlegt wäre, danach wird die Positionsgröße daraus abgeleitet. Nie umgekehrt.
Daraus folgt eine unbequeme Konsequenz: Wenn ein Trade technisch mehr Risiko braucht, als dein Plan hergibt, reduzierst du die Size, und wenn selbst die kleinste handelbare Einheit zu viel ist, nimmst du den Trade nicht. Den Stop zu verkleinern, bis er ins Budget passt, ist kein Risikomanagement, sondern eine Erhöhung der Stop-Frequenz.
Der zweite Grundsatz: Konstanz schlägt Prozentwert. Wichtiger als die exakte Zahl ist, dass jeder Verlust ungefähr gleich groß ist. Erst dann wird eine Verlustserie überhaupt kalkulierbar. Und der dritte: Kapitalerhalt geht vor Kapitalaufbau. Wir müssen uns dem Markt anpassen, nicht der Markt sich uns.
Das ist keine Theorie vom Schreibtisch. Wir handeln 5×/Woche Live-Sessions vor Publikum, unser Gründer Kaan Aslan ist seit 2017 an den Börsen aktiv, und 1.400+ ausgebildete Trader haben diesen Rahmen in unserer Daytrading-Ausbildung durchlaufen. Die Regeln in diesem Artikel sind die, die wir selbst anwenden.
Wie viel Risiko pro Trade? Die 1–2-Prozent-Faustformel richtig einordnen
Die verbreitete Faustformel lautet: ungefähr 1 bis 2 Prozent des Kontokapitals pro Trade. Das ist eine Konvention, keine Naturkonstante, sie steht in keinem Gesetz, in keiner Norm und in keiner Studie als optimaler Wert.
Rechne sie einmal für dich durch. Bei 10.000 Euro Konto ist 1 Prozent gleich 100 Euro, bei 100.000 Euro sind es 1.000 Euro. Derselbe Prozentsatz, völlig anderes Gefühl, und genau dieses Gefühl entscheidet später darüber, ob du deinen Stop hältst.
Warum die Prozentzahl individuell ist
Kontogröße, Handelsstil, Trefferquote und persönliche Belastbarkeit verschieben den sinnvollen Wert; bei größerem Kapital arbeiten viele Trader deutlich unter 1 Prozent. Und Eigenkapital und Fremdkapital sind zwei Welten: Auf Konten einer Prop-Firma rechnet man eher mit festen Beträgen als mit Prozenten, weil die Drawdown-Regeln des Anbieters die harte Grenze setzen, nicht deine Faustformel.
Mathematisch untermauert wird die Vorsicht vom Kelly-Kriterium, das 1956 von John Larry Kelly Jr. veröffentlicht wurde. Entscheidend ist die Asymmetrie: „Zu kleine Einsätze bewirken zwar, dass weniger Gewinn erzielt wird, zu große Einsätze bergen jedoch das Risiko des Totalverlustes in sich“ (Wikipedia: Kelly-Formel). Weil niemand seine Trefferquote exakt kennt, empfiehlt dieselbe Quelle, nur einen Teil des rechnerischen Optimums einzusetzen. Übersetzt: lieber zu klein als zu groß, und wichtiger als die Zahl selbst ist, dass sie konstant bleibt.
Positionsgröße berechnen: Schritt für Schritt am NQ- und ES-Beispiel
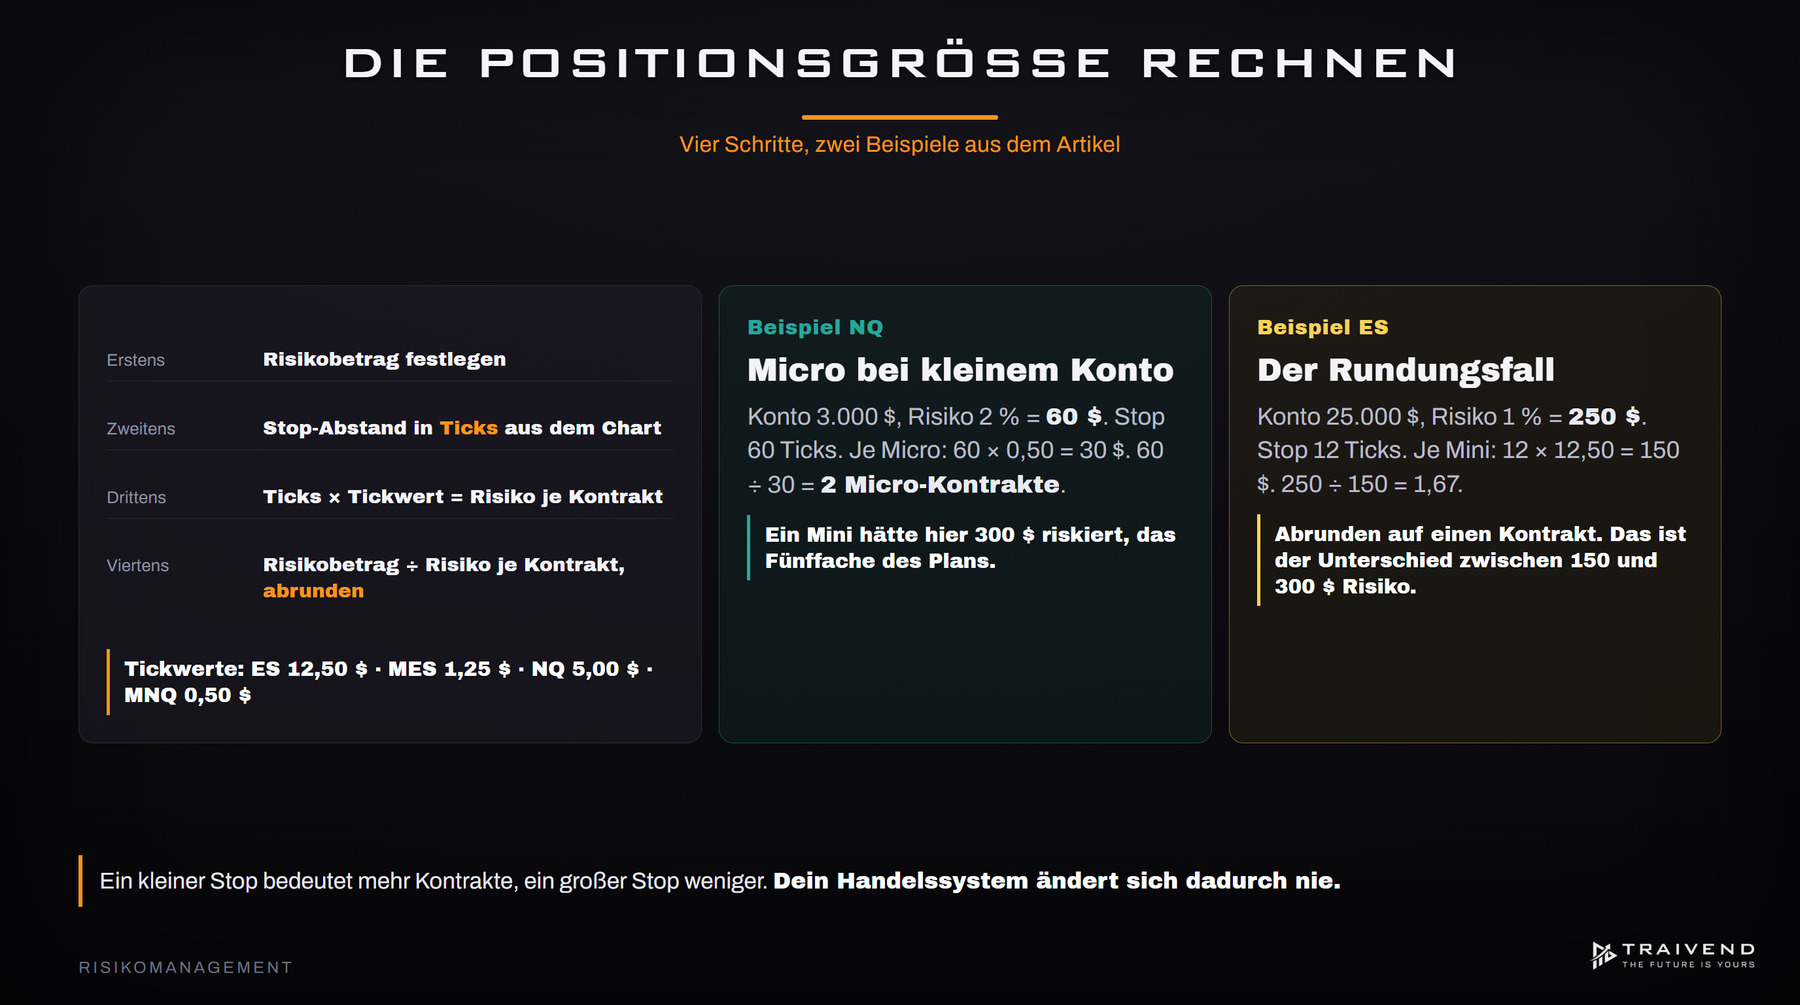
Die Positionsgröße ist die Stellschraube, mit der aus einem technisch korrekten Stop ein bezahlbares Risiko wird. Die Rechnung besteht aus vier Schritten, in die du deine eigenen Zahlen einsetzen kannst.
Die vier Rechenschritte
- Risikobetrag festlegen. Dein Prozentsatz mal Kontokapital, oder, wie wir es in der Praxis meist machen, ein fester Betrag pro Trade, der über Wochen gleich bleibt.
- Stop-Abstand in Ticks bestimmen. Technisch aus dem Chart abgeleitet, inklusive Puffer. Niemals aus dem Wunschrisiko.
- Risiko pro Kontrakt berechnen. Stop-Abstand in Ticks multipliziert mit dem Tickwert deines Kontrakts.
- Kontraktanzahl ermitteln. Risikobetrag geteilt durch Risiko pro Kontrakt, und immer abrunden, nie aufrunden.
Dafür musst du die Tickwerte deines Marktes kennen. Beim E-mini Nasdaq-100 (NQ) beträgt der Mindest-Tick 0,25 Indexpunkte, was 5,00 US-Dollar je Kontrakt entspricht (Wikipedia: NASDAQ futures). Beim E-mini S&P 500 (ES) beträgt der Nominalwert das 50-Fache des Indexstandes (Wikipedia: E-mini S&P); aus diesem Multiplikator und demselben Mindest-Tick von 0,25 Punkten ergeben sich 12,50 US-Dollar je Tick. Die Micro-Varianten sind auf ein Zehntel dimensioniert, also 0,50 US-Dollar beim NQ und 1,25 US-Dollar beim ES. Beide Kontrakte werden an der CME gehandelt; die jeweils gültigen Kontraktspezifikationen stehen bei der CME Group und sollten vor dem ersten Trade am eigenen Broker geprüft werden.
Beispiel NQ: Micro-Kontrakte bei kleinem Konto
Konto 3.000 US-Dollar, gewähltes Risiko 2 Prozent, das sind 60 US-Dollar. Der technisch sinnvolle Stop liegt 60 Ticks entfernt. Risiko je Micro-Kontrakt: 60 Ticks mal 0,50 US-Dollar gleich 30 US-Dollar. Kontraktanzahl: 60 geteilt durch 30 gleich 2. Du handelst zwei Micro-Kontrakte. Ein einzelner Mini-Kontrakt hätte an dieser Stelle 60 mal 5,00 gleich 300 US-Dollar riskiert, das Fünffache des Plans.
Beispiel ES: Mini-Kontrakte und der Rundungsfall
Konto 25.000 US-Dollar, Risiko 1 Prozent, also 250 US-Dollar. Der Stop liegt 12 Ticks entfernt, das Risiko je Mini-Kontrakt beträgt 12 mal 12,50 gleich 150 US-Dollar. Die Rechnung ergibt 250 geteilt durch 150 gleich 1,67 Kontrakte. Du handelst einen, nicht zwei. Abrunden ist hier der Unterschied zwischen 150 und 300 US-Dollar Risiko.
Dazu zwei Plausibilitätschecks aus der Praxis: grob ein Micro-Kontrakt je 1.000 Euro und ein Mini-Kontrakt je 10.000 Euro Eigenkapital, und die Tragfähigkeitsprüfung, mit der wir in der Ausbildung arbeiten: Plane so viel Puffer ein, dass du eine längere Verlustserie übersteht, ohne deine Größe ändern zu müssen.
Wenn selbst ein einzelner Micro-Kontrakt mehr Risiko bedeutet, als dein Plan erlaubt, ist der Trade schlicht nicht handelbar. Das ist ein vollwertiges Ergebnis der Rechnung, kein Scheitern. Ein kleiner Stop bedeutet mehr Kontrakte, ein großer Stop weniger, dein Handelssystem ändert sich dadurch nie.
Money-Management-Modelle: Fixed Fractional und Fixed Ratio
Die Rechnung oben gilt für einen Trade. Die Frage, wann die Position über viele Trades hinweg wachsen darf, beantworten zwei etablierte Modelle.
Fixed Fractional bedeutet, dass du pro Trade einen festen Anteil des aktuellen Kapitals riskierst. Das Risiko wächst automatisch mit dem Konto und schrumpft im Drawdown. Das ist selbstregulierend und schützt gut, dafür dauert die Erholung nach einem Rückschlag länger, weil auch die Gewinne kleiner werden.
Fixed Ratio koppelt die Größe nicht an den Kontostand, sondern an einen definierten Gewinnbetrag je zusätzlicher Einheit: Erst wenn dieser Betrag erwirtschaftet ist, kommt ein Kontrakt dazu. Das wächst am Anfang langsamer und skaliert später ruhiger.
Beide Modelle beantworten dieselbe Frage, wann darf ich größer handeln? und beide verlangen, dass du die Antwort vorher festlegst statt im Moment des Erfolgs. Für den Alltag im Futures-Daytrading ist meist die einfachere Variante die bessere: ein fester Betrag pro Trade, in vorher definierten Schritten angepasst.
Wir raten in der Ausbildung ausdrücklich davon ab, die Größe nach Gefühl oder nach der letzten Gewinnserie zu erhöhen. Skaliert wird nur im Plus, nie im Minus, Nachlegen in eine Verlustposition ist Martingale. Und wer die Kontraktzahl verdoppelt, dafür aber den Stop halbiert, um den Dollarbetrag konstant zu halten, hat nicht skaliert, sondern nur seine Stop-Frequenz erhöht. Im Drawdown gilt die Reihenfolge umgekehrt: zuerst die Size reduzieren, notfalls bis auf Micro-Kontrakte, bevor irgendeine Regel gelockert wird.
Hebel, Margin und Overnight-Risiko
Bei Futures ist der Hebel keine einstellbare Zahl, sondern ein Rechenergebnis: Kontraktwert geteilt durch hinterlegte Futures-Margin. Wie groß der Kontraktwert ist, zeigt ein dokumentiertes Beispiel: Beim Indexstand von 6.098,50 Punkten am 4. Dezember 2024 entsprach ein einzelner ES-Kontrakt einem Gegenwert von 304.925 US-Dollar (Wikipedia: E-mini S&P). Gegen eine vierstellige Intraday-Margin ergibt das einen dreistelligen Hebel.
Die BaFin beschreibt den Mechanismus unmissverständlich: „Quasi auf Kredit können Kleinanleger daher mit Futures auf die Wertentwicklung einer Vielzahl von Basiswerten spekulieren, da sie nur einen Bruchteil des Kontraktwertes tatsächlich vorhalten müssen.“ Ihre Abfrage bei den Intermediären ergab, dass Kleinanleger Futures in der Regel mit Hebeln unter 50 handeln, in Einzelfällen aber auch Hebel über 1.000 genannt wurden (BaFin, 2022). Zum Vergleich: Für CFDs auf große Indizes hat die ESMA den Hebel für Privatkunden auf 20:1 begrenzt (ESMA, 2018). An diesem Maßstab kannst du deinen faktischen Futures-Hebel messen.
Konkrete Margin-Beträge nennen wir hier bewusst nicht: Sie hängen von Broker und Stichtag ab, die Day-Trading-Margin liegt deutlich unter der Overnight-Margin, und viele Anbieter setzen eigene Aufschläge. Frag die aktuellen Werte bei deinem Broker ab, bevor du rechnest.
Zwei Konsequenzen musst du kennen. Zehrt die Position die Margin auf, liquidiert der Broker automatisch. Und in außergewöhnlichen Marktsituationen kann eine Nachschusspflicht entstehen, im BaFin-Untersuchungszeitraum war die Zahl der Betroffenen zwar niedrig, „teilweise handelte es sich bei den geforderten Nachschüssen jedoch um sechsstellige Euro-Beträge“. Genau deshalb ist der Vertrieb von Futures an Kleinanleger in Deutschland seit dem 1. Januar 2023 im Wesentlichen nur noch erlaubt, wenn die Wertpapierfirma eine Nachschusspflicht vertraglich ausschließt. Für die Brokerwahl ist das der wichtigste Satz dieses Abschnitts.
Positionen über Nacht binden zusätzlich mehr Margin und tragen Gap-Risiko: Gaps entstehen dort, wo keine Orders im Buch liegen. Märkte neigen dazu, solche Lücken zu schließen, müssen es aber nicht. Unterm Strich bleibt: Die eigentliche Risikoschraube ist nicht der Hebel, sondern deine Positionsgröße.
CRV und R-Multiple: die zwei Kennzahlen, die du auseinanderhalten musst
Zwei Kennzahlen klingen ähnlich und meinen etwas völlig Verschiedenes. Der Merksatz vorweg: Das CRV ist der Plan, das R-Multiple ist die Realität.
Das CRV: die geplante Zahl
Das Chance-Risiko-Verhältnis ist der geplante Gewinn geteilt durch das geplante Risiko, geschrieben als 1:2, 1:3 oder kurz „CRV 2“. Ein Beispiel: Du riskierst 40 Ticks und zielst auf 120 Ticks, das ist ein CRV von 1:3.
Allein sagt diese Zahl nichts. Sie zählt nur zusammen mit der Trefferquote, und beides ergibt erst gemeinsam den Erwartungswert. Bei einem CRV über 1:1 reicht rechnerisch eine Trefferquote knapp über 50 Prozent; umgekehrt kann ein System mit einem CRV nahe 1:1 sauber funktionieren, wenn die Trefferquote entsprechend hoch ist. Die gern zitierte Konvention, man solle mindestens 3:1 anstreben, ist deshalb keine Regel, sondern eine Vorliebe. Wir zeigen in der Ausbildung bewusst beide Wege, weil beide tragfähig sein können, wenn die Trade-Qualität stimmt.
Das R-Multiple: die realisierte Zahl
Ein R ist dein Risiko in genau diesem Trade. Ein Trade, der das Zweieinhalbfache seines Risikos eingebracht hat, ist +2,5R. Ein ausgestoppter Trade ist −1R. Im deutschen Sprachgebrauch findest du dafür auch den Begriff R-Vielfaches; gemeint ist dasselbe.
Der Unterschied zum CRV ist der ganze Punkt: Das CRV planst du vorher, das R-Multiple misst du nachher. Nur das R-Multiple zeigt, was dein Trade-Management tatsächlich geliefert hat, inklusive aller Teilverkäufe, nachgezogenen Stops und vorzeitigen Ausstiege. In R zu rechnen macht außerdem Trades unterschiedlicher Größe und Konten unterschiedlicher Stände vergleichbar. Deshalb steht im Journal das R, nicht der Euro-Betrag.
Risk of Ruin: mit wie vielen Verlusten in Folge du rechnen musst
Verlustserien sind keine Ausnahme, sondern Statistik. Rechne selbst: Bei einer Trefferquote von 60 Prozent liegt die Wahrscheinlichkeit, dass sechs Trades hintereinander verlieren, bei 0,4 hoch 6, also rund 0,41 Prozent je Sechserfenster. Klingt klein. Über 500 Trades hinweg gibt es aber hunderte solcher Fenster, und damit trifft dich eine Sechserserie ziemlich sicher mindestens einmal. Fünf Verluste in Folge sind mit rund 1,0 Prozent je Fenster noch deutlich häufiger.
Risk of Ruin ist die Wahrscheinlichkeit, das Konto bis zur Handlungsunfähigkeit zu verlieren. Sie hängt an genau drei Größen: Risiko pro Trade, Trefferquote und CRV. Die praktische Übersetzung ist unangenehm einfach: Je größer das Risiko pro Trade, desto schneller wird aus einer völlig normalen Verlustserie ein Totalschaden, und zwar nicht linear, sondern steil. Sechs Verluste zu je 1 Prozent kosten rund 6 Prozent des Kontos. Sechs Verluste zu je 5 Prozent kosten rund ein Viertel.
Genau hier wird die Konstanz-Forderung von oben zur Überlebensmathematik: Ungleich gewichtete Trades machen jede Serie unkalkulierbar. Dreh die Frage deshalb um. Nicht „wie viel riskiere ich pro Trade“, sondern: Welche Verlustserie muss mein Konto aushalten, ohne dass ich meinen Plan ändere? Diese Zahl ist die eigentliche Obergrenze für dein Risiko pro Trade. Wir bereiten unsere Trader ausdrücklich darauf vor, dass Verlustserien zum Handwerk gehören, wer das vorher akzeptiert hat, bricht seine Regeln nicht beim vierten Verlust.
Klumpenrisiko und Korrelation: warum ES und NQ zusammen ein Trade sind
Klumpenrisiko entsteht, wenn mehrere offene Positionen faktisch dieselbe Wette sind. Im Futures-Daytrading ist das keine Randerscheinung, sondern der Regelfall: ES und NQ laufen im Normalfall stark korreliert, weil beide denselben US-Aktienmarkt abbilden. Wer beide gleichzeitig in dieselbe Richtung handelt, hat nicht zwei Trades mit je 1 Prozent Risiko, sondern einen Trade mit 2 Prozent.
Wichtig ist, dass diese Korrelation dynamisch ist. Sie verschiebt sich im Tagesverlauf und besonders rund um die Cash-Eröffnung. Gefährlich ist dabei weniger die Korrelation selbst als ihr Bruch: Läuft ein Markt davon und der andere nicht, kommt die Ausgleichsbewegung oft plötzlich, und trifft dann beide Positionen unterschiedlich.
In unserer Ausbildung ist genau das ein eigenes Analysewerkzeug: Wir lesen den Orderflow in beiden Märkten, gewichten die Signale gegeneinander und führen die Ausführung meist nur in einem Markt aus, statt dasselbe Risiko doppelt zu tragen. Korrelationsbrüche sind für uns ein Signal, kein Zufall. Die praktische Regel für dich lautet deshalb: Rechne das Gesamtrisiko über alle offenen Positionen, nicht pro Position. Rohstoffe wie CL oder GC sind ein Thema für Fortgeschrittene und ändern an diesem Prinzip nichts.
Stop-Loss-Systeme: welche Arten es gibt und welche Logik dahintersteht
Technisch ist eine Stop-Loss-Order eine ruhende Order, die bei Auslösung zur Market Order wird. Sie liegt nicht sichtbar im Orderbuch und garantiert keinen exakten Ausführungspreis, sie begrenzt den Verlust, versichert ihn aber nicht.
Die gängigen Stop-Arten im Überblick
- Initialer Stop: Wird zusammen mit dem Entry gesetzt. Ohne ihn gibt es keinen Trade.
- Breakeven-Stop: Wird auf den Einstiegskurs nachgezogen, sobald die Bewegung einen definierten Vorsprung hat. Nimmt Risiko vom Tisch, erhöht aber die Chance auf einen Null-Trade.
- Trailing-Stop: Zieht in festem Abstand oder entlang der Marktstruktur nach. Gut für Trendphasen, ungeeignet für enge Seitwärtsbewegungen.
- Zeit-Stop: Beendet die Position, wenn sich im definierten Zeitfenster nichts in die geplante Richtung bewegt. Unterschätzt und wirksam gegen totes Kapital.
- Volatilitätsbasierter Stop: Leitet den Abstand aus der Schwankungsbreite ab, klassisch über die Average True Range (ATR). Passt sich an, ersetzt aber keine Marktstruktur.
- Mentaler Stop: Der Stop im Kopf. Nicht empfohlen, er hält genau dann nicht, wenn er gebraucht wird.
Der Stop gehört dorthin, wo das Setup widerlegt ist
Die Platzierungslogik ist wichtiger als der Typ. Der Stop gehört dorthin, wo die Idee hinter dem Trade widerlegt wäre, nicht dorthin, wo der Verlust gerade noch bequem ist. Wir platzieren ihn marktstrukturell: hinter Sammelzonen, Absorptionspunkten, Cluster-Bildungen, markanten Strukturpunkten wie Tageshoch und Tagestief, am VWAP oder an starken Liquiditätszonen.
Und jeder Stop braucht Puffer. Ein Stop exakt einen Tick unter dem letzten Tief liegt genau dort, wo die Masse ihn hinlegt, und damit dort, wo Liquidität abgeholt wird. Wir geben je nach Volatilität fünf bis zehn Ticks zusätzlichen Spielraum, in bewegten Phasen auch 10 bis 15 Prozent mehr als den rein technisch nötigen Abstand. Der Stop-Loss ist eine Notbremse, kein Richtwert. Wie Cluster und Absorption als Orientierung für den Stop gelesen werden, zeigen wir im Artikel zum Footprint Trading.
Die 3-5-7-Regel im Trading, und was sie taugt
In ihrer verbreiteten Form besagt die Regel: höchstens 3 Prozent des Kapitals pro Einzeltrade riskieren, höchstens 5 Prozent gleichzeitig über alle offenen Positionen hinweg, und Gewinne mindestens 7 Prozent über den Verlusten halten. Die gelegentlich auftauchende Schreibweise „3,57-Regel“ meint genau dieselbe Regel, sie entsteht, wenn die drei Zahlen zusammengeschrieben werden.
Jetzt der Teil, den die meisten Artikel auslassen: Für diese Regel existiert keine belegbare Urquelle. Kein Autor, kein Buch, kein Fachverband, keine Studie, keine Aufsichtsbehörde. Auffindbar sind ausschließlich Broker-Blogs und Kursanbieter, die voneinander abschreiben, und sie widersprechen sich bei der dritten Zahl: Ein indisches Broker-Portal liest die 7 als Obergrenze für das Kapital in ähnlich korrelierten Risiken, ein englischsprachiges Trading-Portal liest dieselbe 7 als Mindest-Verhältnis von Gewinnern zu Verlierern. Eine Zahl, die je nach Quelle etwas völlig anderes bedeutet, hat keine gemeinsame Herkunft.
Die erste Lesart ist zusätzlich in sich unlogisch: Wenn das Gesamtrisiko aller offenen Positionen bei 5 Prozent gedeckelt ist, kann eine Teilmenge davon nicht bei 7 Prozent liegen. Zum Vergleich eine Regel mit nachvollziehbarer Herkunft: Die 2-Prozent-/6-Prozent-Regel geht auf Alexander Elder zurück („Come Into My Trading Room“), maximal 2 Prozent Risiko je Trade, maximal 6 Prozent Monatsrisiko, danach keine neuen Trades im laufenden Monat. Man muss ihr nicht folgen, aber man kann nachsehen, wer sie aufgestellt hat.
Unser Urteil: Der Wert der 3-5-7-Regel liegt nicht in den Zahlen, sondern in der Trennung dreier Ebenen, Einzeltrade, Gesamtexposure und Erwartungswert. Die mittlere Ebene ist genau das Klumpenrisiko von oben. Für gehebeltes Futures-Daytrading sind 3 Prozent pro Trade allerdings für die meisten deutlich zu viel. Wer stur nach Zahlen handelt statt nach Marktlogik, hat kein Risikomanagement, sondern ein Ritual.
Die vier Phasen eines systematischen Risikomanagements
Die häufig gesuchte „4-Phasen“-Formel ist kein Trading-Spezialmodell, sondern eine Verkürzung des klassischen Managementzyklus. Der Prozess nach ISO 31000 umfasst Risikobeurteilung (Identifikation, Analyse, Bewertung), Risikosteuerung, Risikoüberwachung und Risikoberichterstattung, eingebettet in Kommunikation und Kontextfestlegung. Er ist ausdrücklich iterativ und folgt dem Demingkreis „Plan-Do-Check-Act“ (Wikipedia: Risikomanagement). Wichtig für die Einordnung: ISO 31000 liefert Empfehlungen, keine Vorschriften, schon gar nicht für Privattrader.
- Identifikation: Welche Risiken betreffen dich konkret? Markt, Hebel, Korrelation, Volatilität, Technik, Verhalten, die Liste vom Anfang dieses Artikels ist dein Ausgangspunkt.
- Bewertung: Wie wahrscheinlich ist der Eintritt, wie groß wäre der Schaden? Hier entstehen dein Risikobetrag pro Trade und dein Tagesverlustlimit.
- Steuerung: Die Maßnahmen, die das Risiko tatsächlich begrenzen, Positionsgröße, Stop-Loss, Tageslimit, harter Verlust-Stop beim Broker. ISO 31000 kennt dafür vier Optionen, die sich direkt übersetzen lassen: Vermeidung (Trade nicht nehmen), Transfer (Risiko abgeben), Verminderung (Size und Stop anpassen) und Akzeptanz (bewusst tragen).
- Überwachung: Journal, R-Multiple, Wochen- und Quartalsauswertung. Ohne diese Phase sind die ersten drei Absichtserklärungen.
Unser eigener Risikomanagement-Zyklus beginnt deckungsgleich: mit der Risikoidentifikation (Marktphasen, Positionsgrößen, Volatilität, Tages-Tick-Ranges), der Risikobewertung (Eintrittswahrscheinlichkeit eines oder mehrerer ausgelöster Stop-Loss) und den Risikoparametern (Festlegung von Stop-Loss, Positionsgröße und erwartetem CRV). Im Tagesablauf heißt das: Vorbereitung mit Zonen- und Bias-Analyse, Festlegung von Risiko und Größe vor der ersten Order, Steuerung über das Tageslimit während der Session, Nachbereitung danach. In unserem Orderflow Mastery Programm ist dieser Takt an ES und NQ eingeübt, statt als Kapitel abgehakt zu werden.
Drawdown verstehen und begrenzen
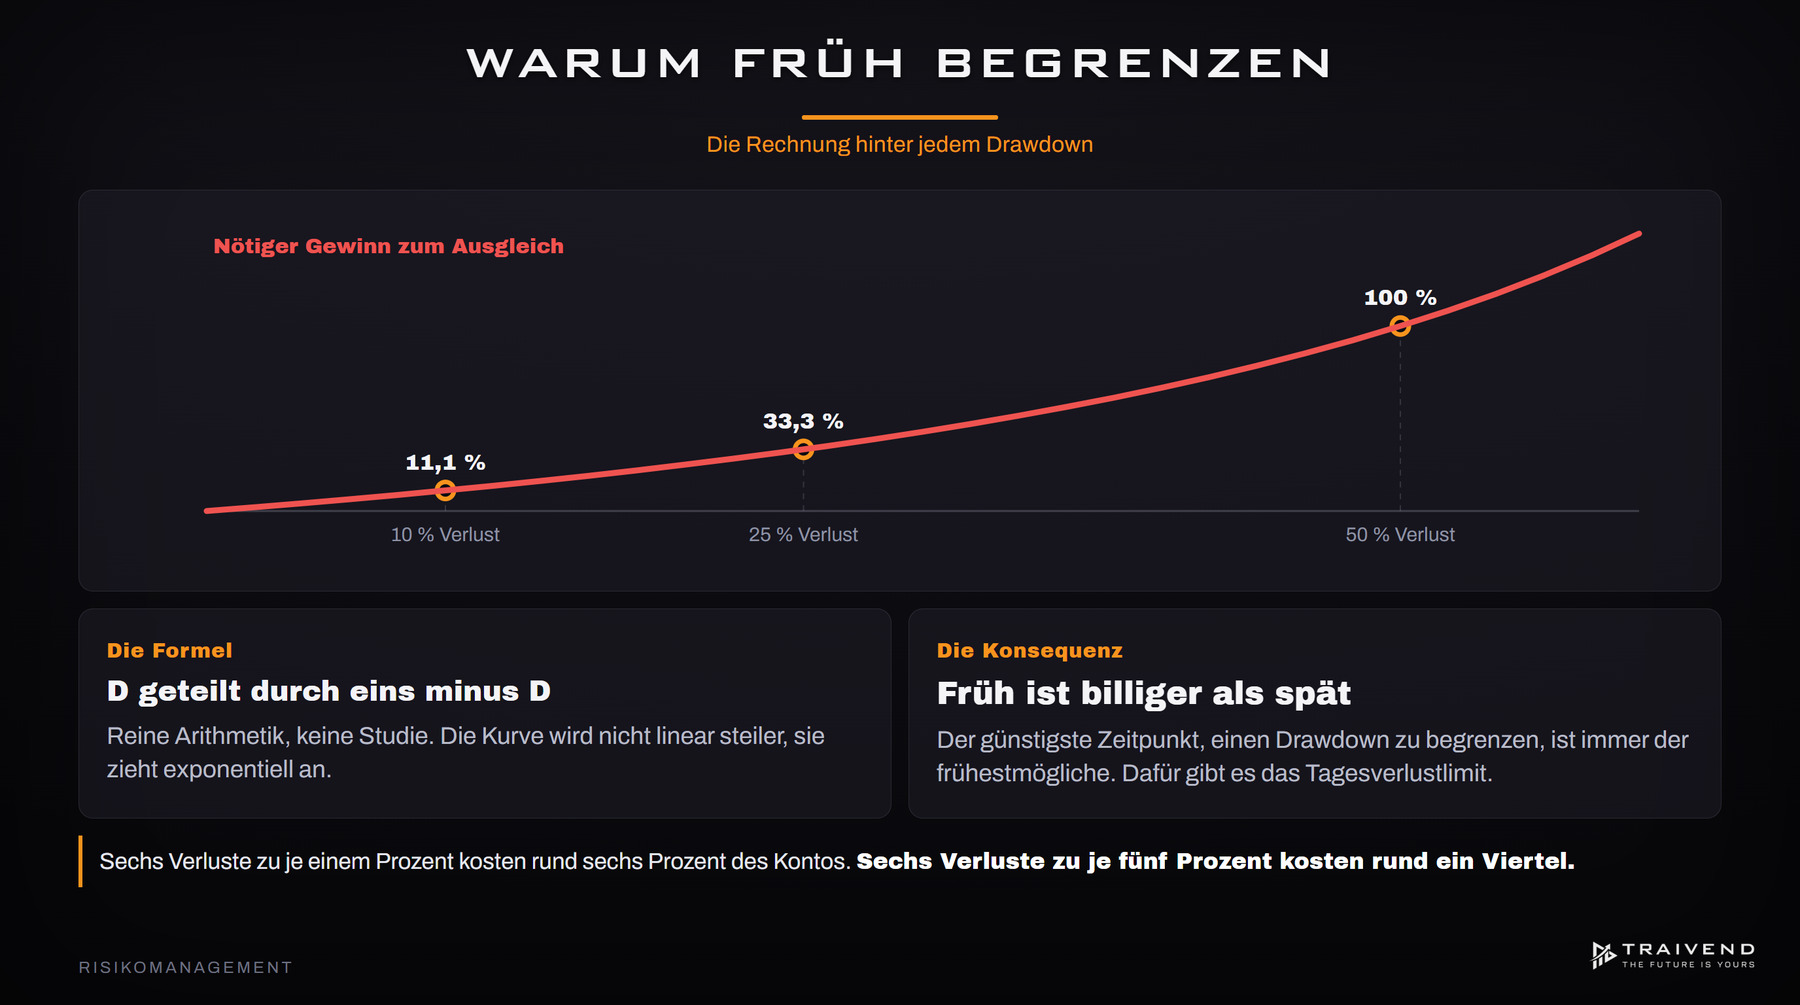
Ein Drawdown ist der Rückgang gegenüber einem historischen Höchststand, typischerweise des kumulierten Gewinns oder des gesamten offenen Kontostandes einer Strategie (Wikipedia: Drawdown). Dabei gibt es zwei Dimensionen, die oft verwechselt werden: die Tiefe (wie weit runter) und die Dauer (wie lange), die längste Drawdown-Dauer ist die längste Zeitspanne zwischen zwei Höchstständen, nicht zwingend die Phase des größten Verlusts. Der maximale Drawdown ist ein etabliertes Risikomaß und geht in Kennzahlen wie Calmar Ratio, Sterling Ratio und Burke Ratio ein.
Die Recovery-Mathematik
Der nötige Gewinn zum Ausgleich eines Verlustes folgt der Formel D geteilt durch (1 minus D). Das ist reine Arithmetik, keine Studie, und du kannst sie nachrechnen. Ein Minus von 10 Prozent braucht 11,11 Prozent zurück, 25 Prozent brauchen 33,33 Prozent, 50 Prozent brauchen volle 100 Prozent. Die Kurve wird nicht linear steiler, sondern mit jedem weiteren Prozent Verlust überproportional. Die praktische Konsequenz: Der günstigste Zeitpunkt, einen Drawdown zu begrenzen, ist immer der frühestmögliche.
Tagesverlustlimit: die wirksamste einzelne Regel
Ein Tagesverlustlimit ist eine feste Grenze pro Handelstag, bei deren Erreichen die Session endet, ohne Diskussion. Als Orientierung arbeiten wir mit einem Tageslimit in der Größenordnung eines Fünftels des Gesamt-Drawdown-Rahmens, damit mehrere schlechte Tage hintereinander verkraftbar bleiben. Dazu gilt bei uns ein festes Protokoll: Limit erreicht, Plattform zu, direkt in die Nachbereitung. Nach einem einzelnen ausgelösten Stop mindestens fünf Minuten Pause. Nach drei Verlusttagen in Folge wird am vierten Tag nicht gehandelt. Und in einer Verluststrecke reduzieren wir die Positionsgröße deutlich und skalieren erst wieder hoch, wenn sich die Ergebnisse über mehrere Wochen stabilisiert haben.
Auf Konten einer Prop-Firma ist das Limit ohnehin kein Vorschlag, sondern Vertragsbestandteil: Der Anbieter setzt Daily Loss und oft einen trailing gerechneten Maximum Drawdown. Was in beiden Welten gleich schlecht ist: sofort ein zweites Konto aufmachen. Wer das tut, umgeht die Lernaufgabe und nimmt das Problem mit. Worauf du bei Fremdkapitalanbietern achten solltest, steht im Artikel Welche Prop-Firma ist seriös?
Praxisbeispiel: ein NQ-Trade von der Planung bis zum Ausstieg
So sieht die Reihenfolge in der Praxis aus. Zuerst der Kontext: Aus der Vorbereitung am Morgen steht der Bias für den Tag, dazu ein markanter Strukturpunkt aus dem Vortag, an dem wir Reaktion erwarten. Nicht ein Indikator gibt den Anlass, sondern die Marktlogik, der Ort des Geschehens steht fest, bevor der erste Tick des Tages gehandelt wird.
Der Anlass selbst: Der Markt läuft an dieses Level, wird abgelehnt, und im Orderflow ist sichtbar, dass aggressive Orders aufgenommen statt durchgelassen werden. Das ist die Andeutung, nicht das ganze Setup. Erst danach kommt der Einstieg, und unmittelbar danach der Stop-Loss, hinter dem Level, das die Idee widerlegen würde, plus Puffer: im Beispiel rund 40 Ticks entfernt.
Jetzt erst die Größe. Angenommen, der Risikobetrag für diesen Trade liegt bei 100 US-Dollar. Beim Mini-Kontrakt wären das 40 Ticks mal 5,00 US-Dollar gleich 200 US-Dollar je Kontrakt, zu viel. Beim Micro-Kontrakt sind es 40 mal 0,50 gleich 20 US-Dollar; 100 geteilt durch 20 ergibt fünf Micro-Kontrakte. Diese Zahl ist kein Gefühl, sondern ein Rechenergebnis.
Das Management folgt einem vorher festgelegten Plan: Sobald die Bewegung einen definierten Vorsprung aufgebaut hat, wird der Stop auf Breakeven gezogen. Am ersten Strukturziel wird ein Teil der Position geschlossen, der Rest läuft mit nachgezogenem Stop weiter. Das Ergebnis notieren wir in R, ein Ausstieg beim Zweifachen des Risikos ist +2R, unabhängig von der Kontogröße.
Und der ehrliche zweite Ausgang: Derselbe Trade kann direkt ausgestoppt werden. Dann lautet das Ergebnis −1R. Genau dafür war die Rechnung da, nicht damit der Trade aufgeht, sondern damit der Verlust vorher bekannt und tragbar ist.
Bitte behandle die obigen Setups als Einblick, nicht als vollständiges Handelssystem.
Risikomanagement dokumentieren: Journal, R-Multiple und Auswertung
Ohne Dokumentation bleibt Risikomanagement eine Absichtserklärung. Was pro Trade in einem strukturierten Trading-Journal stehen sollte:
- Geplantes Risiko in Währung und in R
- Stop-Abstand in Ticks und die daraus abgeleitete Positionsgröße
- Geplantes CRV und das realisierte R-Multiple
- Setup-Label und Marktkontext inklusive Bias
- Zustand vor der Session, Schlaf, Zeitdruck, offene Baustellen
Erst die Auswertung über viele Trades zeigt, ob das System trägt: Profitfaktor, Trefferquote, durchschnittliches R sowie Tiefe und Dauer der Drawdown-Phasen. Das R-Multiple ist dabei die Brücke, weil es Trades unterschiedlicher Größe und Kontostände vergleichbar macht.
Bei uns läuft das als fester Kreislauf: Vorbereitung mit Newskalender und emotionalem Check, Trades während der Session mit Screenshots und Labels dokumentieren, am Wochenende die Woche reflektieren, quartalsweise die Kennzahlen auswerten. Wir nutzen dafür den Trade Tracer, weil er auf Futures- und Orderflow-Auswertung ausgelegt ist. Entscheidend ist aber der Rhythmus, nicht das Werkzeug: Ein Journal, das Zahlen speichert und nie ausgewertet wird, ist ein Archiv.
Psychologie: Risikomanagement scheitert an der Ausführung, nicht am Wissen
Fast jeder Trader kennt die Regeln aus diesem Artikel. Gebrochen werden sie trotzdem. Das ist kein Wissensproblem, sondern ein Ausführungsproblem, und es hat einen erforschten Kern.
Verlustaversion bezeichnet die Tendenz, Verluste höher zu gewichten als Gewinne; sie ist Bestandteil der 1979 von Kahneman und Tversky aufgestellten Prospect Theory. Die ermittelten Durchschnittswerte liegen bei einem Faktor von rund 2,25, in mehreren Experimenten zwischen 1,5 und 2,5, ein Verlust wiegt also gut doppelt so schwer wie ein gleich großer Gewinn. Dazu kommt: Menschen sind im Gewinnbereich risikoavers und im Verlustbereich risikoaffin. Das erklärt exakt das Muster, das jeder Trader kennt, Gewinne zu früh mitnehmen, Verluste laufen lassen. Dieser Dispositionseffekt ist kein Anfängerproblem: Er wurde nicht nur bei Privatanlegern einschließlich Daytradern nachgewiesen, sondern auch bei professionellen und institutionellen Investoren.
Auch der zweite große Fehlertreiber ist belegt. Barber und Odean werteten 66.465 Haushalte eines großen Discount-Brokers aus: Die aktivsten Trader erzielten 11,4 Prozent Jahresrendite, während der Markt 17,9 Prozent lieferte (Barber/Odean, 2000). Ihre Erklärung ist Selbstüberschätzung. Die Zahlen stammen aus Aktiendepots, nicht aus dem Futures-Handel, der Mechanismus dahinter ist aber derselbe: mehr handeln, um sich besser zu fühlen.
Die typische Kette ist immer gleich: Verlust nicht akzeptieren, Stop verschieben, Position vergrößern, Revenge-Trading, Tageslimit gerissen. Unsere Gegenmittel sind deshalb mechanisch und nicht mental: harter Verlust-Stop beim Broker, festes Tageslimit, Pause nach jedem ausgelösten Stop, Plattform zu bei Zielerreichung. Wer den eigenen Bias systematisch prüfen will, findet den Rahmen dafür in unserem Bias Mastery Programm; die psychologische Tiefe behandeln wir separat in unserem Artikel zur Trading-Psychologie. Und noch ein Gedanke, der selten fällt: Risikomanagement beginnt mit Risikowahrnehmung, eine selektive Wahrnehmung wirkt sich auf alle nachfolgenden Phasen negativ aus. Ein ausgelöster Stop ist kein Fehler, sondern eingepreist.
Sieben häufige Fehler im Risikomanagement
- Den Stop an das gewünschte Risiko anpassen statt die Positionsgröße. Der teuerste Fehler überhaupt, weil er die Reihenfolge umdreht. Korrektur: Stop technisch setzen, dann die Kontraktzahl herunterrechnen, notfalls auf null.
- Den Stop verschieben, sobald er weh tut. Aus −1R wird so unbemerkt −3R. Korrektur: Stop als Hardstop beim Broker platzieren, damit die Entscheidung nicht im schwierigsten Moment fällt.
- Die Positionsgröße nach Gefühl wählen. Besonders nach Gewinnserien, wenn die Risikowahrnehmung abschaltet. Korrektur: feste Größen und vorher definierte Skalierungsschritte.
- Ohne Tagesverlustlimit handeln, oder eines haben und es nicht durchsetzen. Korrektur: Limit vorher notieren und die Plattform bei Erreichen tatsächlich schließen.
- In eine laufende Verlustposition nachlegen. „Verbilligen“ verdoppelt das Risiko genau dann, wenn die Ausgangsthese bereits falsch war. Korrektur: nur im Plus nachskalieren, nie im Minus.
- Zwei korrelierte Märkte gleichzeitig in dieselbe Richtung handeln und das Risiko einfach statt doppelt rechnen. Korrektur: Gesamtrisiko über alle offenen Positionen rechnen und die Ausführung auf einen Markt konzentrieren.
- Overtrading. Handeln, um beschäftigt zu sein, statt zu warten. Mehr Trades sind nicht mehr Ertrag, nach unserer Erfahrung schlägt Trade-Qualität die Trade-Frequenz deutlich. Korrektur: maximale Trade-Anzahl pro Tag festlegen und sie wie ein Limit behandeln.
Deine Risikomanagement-Checkliste vor jedem Trade
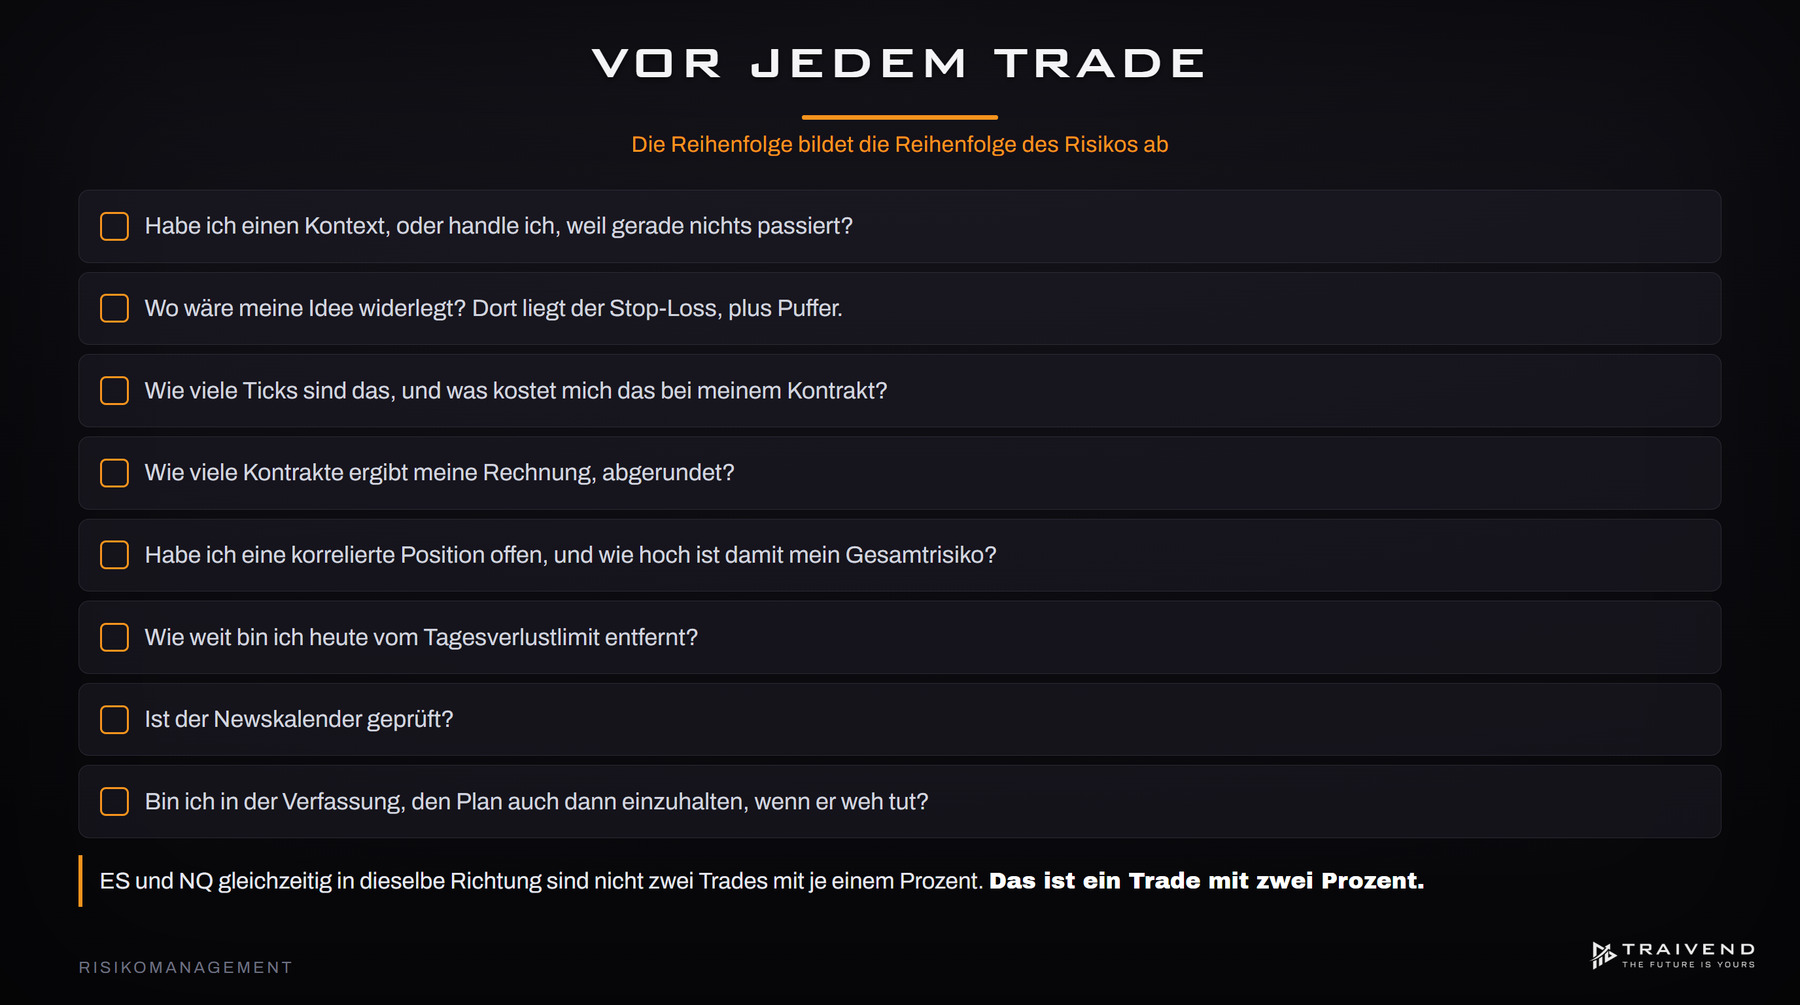
Diese Reihenfolge bildet die Reihenfolge des Risikos ab: erst Kontext, dann Stop, dann Größe, dann Tageslimit, dann Zustand.
- Habe ich einen Kontext für diesen Trade, oder handle ich, weil gerade nichts passiert?
- Wo wäre meine Idee widerlegt? Dort liegt der Stop-Loss, plus Puffer.
- Wie viele Ticks sind das, und was kostet mich das bei meinem Kontrakt?
- Wie viele Kontrakte ergibt meine Rechnung, abgerundet?
- Habe ich bereits eine korrelierte Position offen, und wie hoch ist damit mein Gesamtrisiko?
- Wie weit bin ich heute vom Tagesverlustlimit entfernt?
- Ist der Newskalender geprüft?
- Bin ich in der Verfassung, den Plan auch dann einzuhalten, wenn er weh tut?
Fazit
Risikomanagement im Trading ist vor allem eine Reihenfolge: erst der Kontext, dann der Stop-Loss, dann die Positionsgröße. Die Prozentzahl ist dabei zweitrangig, die Konstanz ist es nicht, Verlustserien kommen mit statistischer Sicherheit, die einzige offene Frage ist, ob dein Konto sie übersteht. Das CRV ist der Plan, das R-Multiple die Realität, und nur Letzteres steht am Ende im Journal. Das Tagesverlustlimit bleibt die wirksamste einzelne Regel, weil es den schlechten Tag vom schlechten Monat trennt.
Wer sich diesen Rahmen nicht allein aufbauen will, findet ihn in unserer strukturierten Ausbildung zum Daytrader, mit Bias Mastery und Orderflow Mastery, 5×/Woche Live-Sessions und lebenslangem Zugang. Ehrlich bleibt dabei der Rahmen: Das ist Handwerk. Für Daytrading solltest du mit zwölf und mehr Monaten strukturierter Arbeit rechnen, allein das Orderflow-Modul umfasst rund 40 bis 45 Stunden. Eine Abkürzung gibt es nicht, aber einen Weg.
Quellen & weiterführende Links
- Allgemeinverfügung: Produktintervention bezüglich Futures, bafin.de (2022)
- ESMA agrees to prohibit binary options and restrict CFDs to protect retail investors, esma.europa.eu (2018)
- Chague, De-Losso, Giovannetti: Day Trading for a Living?, papers.ssrn.com (2020)
- Barber, Odean: Trading Is Hazardous to Your Wealth, papers.ssrn.com, Journal of Finance (2000)
- Risikomanagement, de.wikipedia.org
- ISO 31000, de.wikipedia.org
- Kelly-Formel (Kelly-Kriterium), de.wikipedia.org
- Drawdown (economics), en.wikipedia.org
- Verlustaversion, de.wikipedia.org
- Dispositionseffekt, de.wikipedia.org
- NASDAQ futures, en.wikipedia.org
- E-mini S&P, en.wikipedia.org
- CME Group: Equity Index Futures, cmegroup.com (aktuelle Kontraktspezifikationen)