
Backtesting im Trading heißt: Du prüfst ein Setup an vergangenen Marktdaten, bevor du damit echtes Geld riskierst. Als diskretionärer Orderflow-Trader arbeitest du dafür meist im Replay-Modus: Du lässt einzelne Cash-Sessions erneut ablaufen und handelst dein Setup so, als wäre der Markt live.
Eine ehrliche Erwartung vorab: Ein sauberer Backtest kostet Zeit. Die Entwicklung eines Setups kann sich über mehrere Monate ziehen, und nicht jede Idee hält der Prüfung stand. In diesem Artikel erfährst du, wie Backtesting für Orderflow-Trader funktioniert, wie du ein Setup im Replay Schritt für Schritt testest, welche Kennzahlen du auswertest und an welchen Fehlern die meisten Backtests scheitern.
Was ist Backtesting im Trading?
Backtesting, auf Deutsch auch Rückvergleich, bezeichnet laut Wikipedia das Bewerten einer Strategie, indem man sie auf historische Daten anwendet. Die Leitfrage lautet: Welche Ergebnisse hätte eine Handelsstrategie in der Vergangenheit gebracht, wenn sie tatsächlich ausgeführt worden wäre? Damit das Ergebnis etwas aussagt, müssen die historischen Bedingungen möglichst genau nachgebildet werden.
Dort liegt auch die Grenze der Methode. Die englische Wikipedia nennt drei Einschränkungen: Backtesting braucht detaillierte historische Daten, kann den Einfluss der eigenen Orders auf den Preis kaum abbilden und ist anfällig für Überanpassung. Oft lässt sich eine Strategie finden, die in der Vergangenheit gut funktioniert hätte und in der Zukunft trotzdem versagt.
In unserer Ausbildung beschreiben wir Backtesting als praxisbasierte Simulation: Du testest ein Setup mit historischen Marktdaten, bevor du es in Echtzeit einsetzt. Ziel ist es, Schwächen und Fallen vorab zu erkennen, das Setup an die Marktphase anzupassen und deine Edge durch Wiederholung zu schärfen. Eine kurze Definition findest du auch im Lexikon-Eintrag Backtesting.
Backtesting für Orderflow-Trader: Replay und Cash-Session
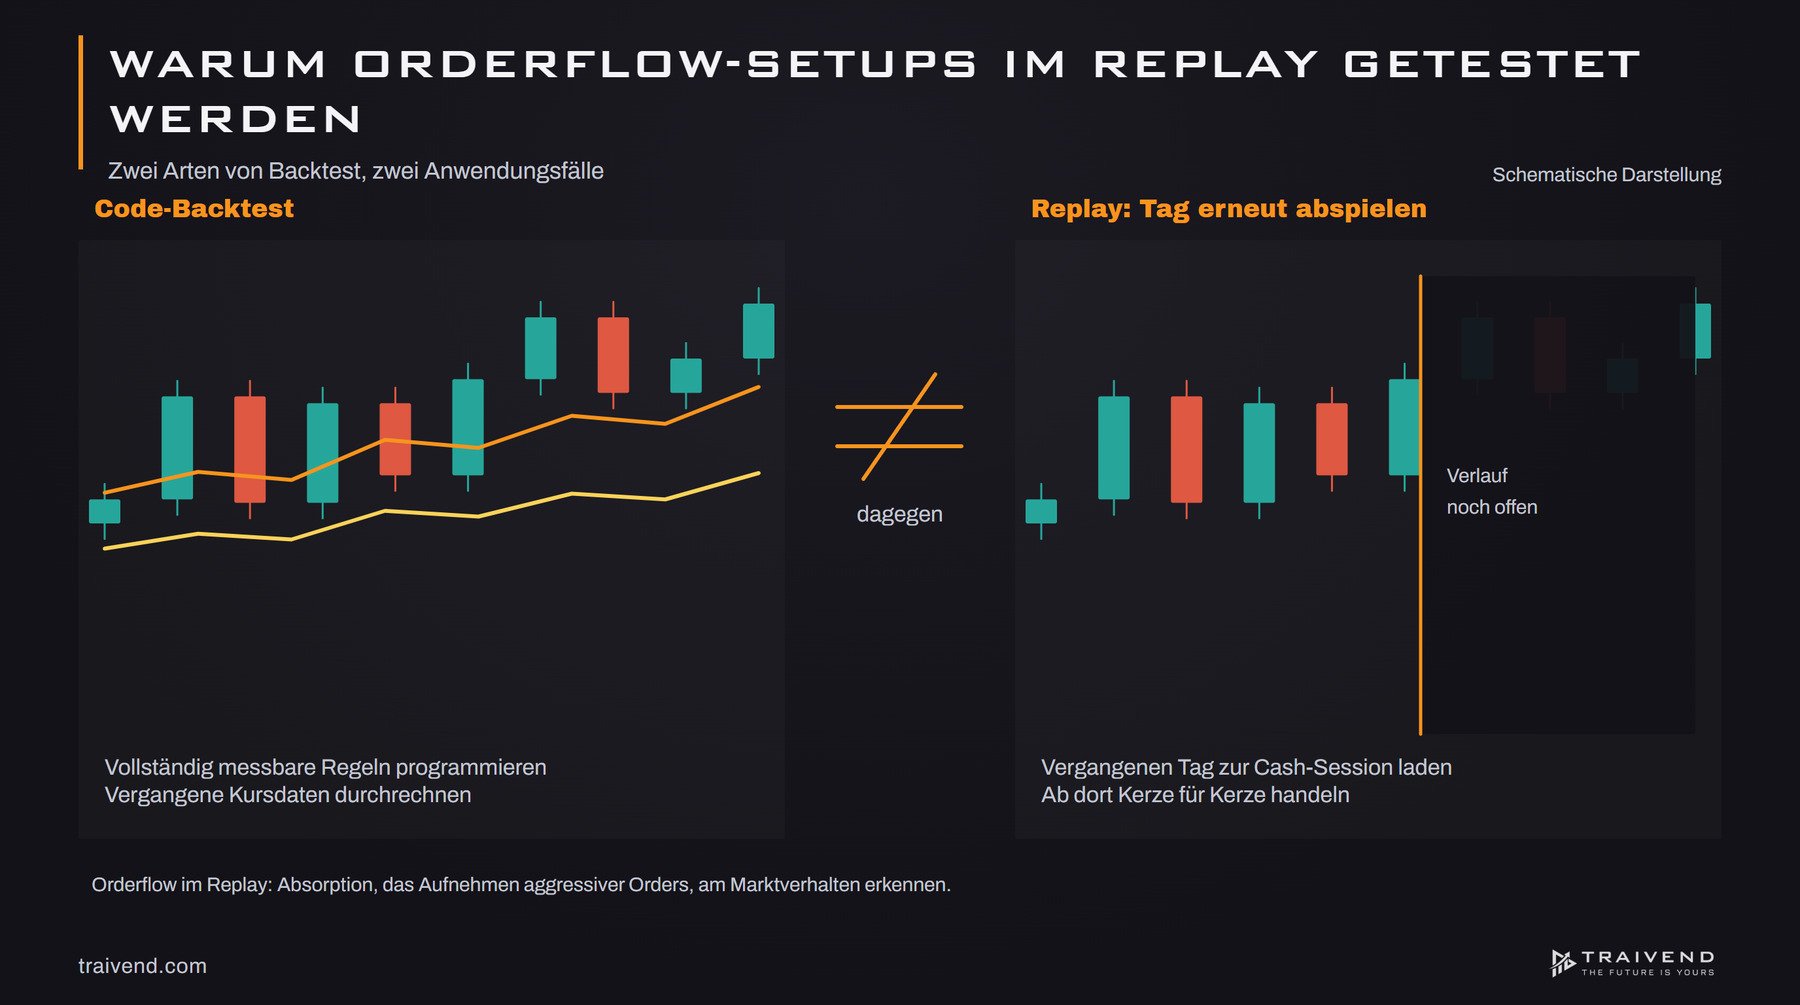
Die meisten englischsprachigen Ratgeber zum Thema Backtesting Trading meinen den Code-Backtest: Regeln werden programmiert und über Jahre an Kursdaten durchgerechnet. Das passt zu Systemen, deren Einstieg sich vollständig in Zahlen fassen lässt, etwa einem Kreuzen zweier Durchschnitte.
Ein Setup im Orderflow funktioniert anders. Ob an einer Zone Absorption auftritt, ob ein Ausbruch Folgevolumen bekommt oder ob der Markt in eine Falle läuft, liest du aus dem Verhalten der Marktteilnehmer. Diese Bewertung braucht dein Auge. Deshalb testen wir diskretionäre Setups im Replay-Modus: Du lädst einen vergangenen Handelstag, spulst bis zur Cash-Session vor und handelst ab dort Bar für Bar oder Tick für Tick.
Die Cash-Session ist dabei der wichtigste Abschnitt. Die Kernhandelszeit an der New York Stock Exchange läuft laut NYSE von 9:30 bis 16:00 Uhr New Yorker Zeit, in Deutschland meist 15:30 bis 22:00 Uhr. In dieser Phase herrschen bei ES und NQ viel Volumen und Momentum. Deshalb entfalten dort viele Setups, die wir lehren, ihre Wirkung, etwa der Bruch einer Absorption, die One Way Auction, der Fakeout und der Stop Run.
| Merkmal | Code-Backtest | Replay-Backtest |
|---|---|---|
| Wer entscheidet über den Einstieg? | Programmierte Regel | Du, nach deinem Setup-Regelwerk |
| Datenbasis | Kursdaten über lange Zeiträume | Aufgezeichnete Handelstage, idealerweise mit Markttiefe |
| Typischer Umfang | Tausende Signale in Minuten | Einzelne Cash-Sessions, die du aktiv durchhandelst |
| Was du trainierst | Die Regel | Die Regel und dein Auge für den Orderflow |
| Größtes Risiko | Überanpassung der Parameter | Vorwissen über den Verlauf, schöngerechnete Trades |
Research, Backtesting und Forward Testing
Drei Begriffe tauchen beim Testen von Setups immer wieder auf. Wir trennen sie klar, weil jeder einen anderen Zweck erfüllt.
| Begriff | Was du tust | Wofür es dient |
|---|---|---|
| Research | Du gehst durch vergangene Handelstage, zeichnest Zonen ein und fragst dich, warum der Markt sich so bewegt hat. | Handelsideen entwickeln und einen groben Rahmenplan für das Setup bauen |
| Backtesting | Du handelst ein fest definiertes Setup im Replay über mehrere Cash-Sessions und dokumentierst jeden Trade. | Prüfen, ob die Idee aus dem Research trägt |
| Forward Testing | Du setzt das Setup im laufenden Markt um, zuerst im Demokonto, über einen längeren Zeitraum. | Prüfen, ob das Setup unter echten Bedingungen und mit deinen Emotionen funktioniert |
Research gibt die Richtung vor, das Backtesting prüft, ob sie stimmt. Dabei stellt sich manchmal heraus, dass eine Beobachtung weniger besonders war, als sie im Research wirkte. Eine Frage begleitet dich durch alle drei Phasen: Warum hat der Markt das gemacht? Kannst du sie für einen Handelstag nicht beantworten, schaust du dir diesen Tag im Replay so oft an, bis du es verstehst, auch mit Blick auf Delta und Liquidität.
Forward Testing heißt bei uns auch Current Testing. Wer ein Setup nach einer Woche im Live-Markt wieder verwirft, weiß danach wenig. Erst ein längerer Zeitraum zeigt, ob das Ergebnis aus dem Replay hält.
Backtesting Schritt für Schritt: So testest du ein Setup im Replay
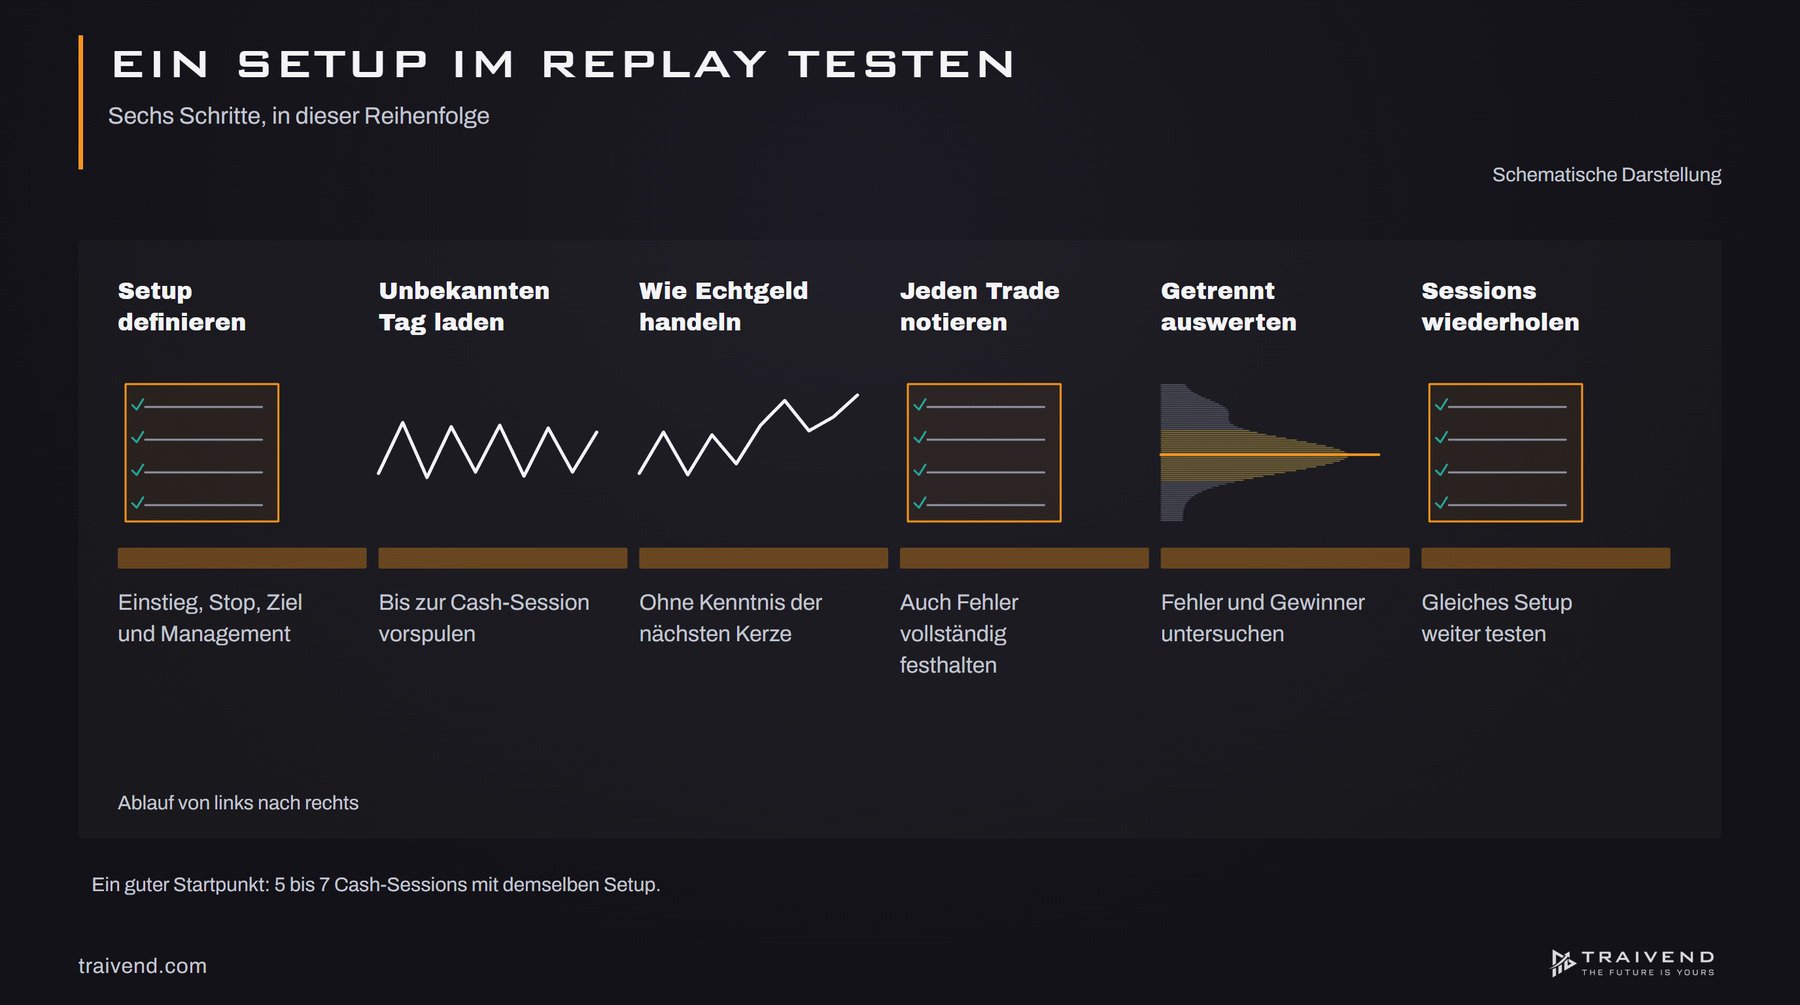
Der folgende Ablauf entspricht dem, was wir in der Ausbildung zum Backtesting im Replay vermitteln. Er setzt voraus, dass du dein Setup bereits aus dem Research kennst.
1. Setup vollständig definieren
Ohne klares Setup hast du keine Grundlage, um zu beurteilen, ob etwas funktioniert. Schreib vorab auf, was dein Setup ausmacht: Location, Einstieg, Bestätigung im Orderflow, Stop-Loss, Ziel und Management. Getestet wird die gesamte Logik mit allen Einzelparametern. Wer nur den Einstieg prüft, übersieht, dass ein Setup oft am Management scheitert.
2. Handelstag laden und bis zur Cash-Session vorspulen
Wähle einen Tag, dessen Verlauf du noch nicht kennst. Hast du den Tag schon gesehen, nimm einen anderen. Lade ihn im Replay und spule bis zur Cash-Session vor. Ab dort läuft der Markt in Echtzeit oder in einer Geschwindigkeit, bei der du noch sauber lesen kannst.
3. Handeln wie mit echtem Geld
Geh die Trades so ein, wie du sie live eingehen würdest. Sätze wie „Da wäre ich sowieso eingestiegen“ zählen nicht. Entscheidend ist, was du ohne Kenntnis des weiteren Verlaufs tatsächlich getan hättest.
4. Jeden Trade dokumentieren
Halte jeden Trade fest: Datum, Setup, Marktphase, Einstieg, Stop, Ausstieg, Ergebnis und eine kurze Notiz, was im Orderflow passiert ist. Wichtige Details gehen sonst schnell verloren. Wie du solche Einträge sinnvoll aufbaust, zeigen wir im Artikel zum Trading Journal.
5. Fehler und Gewinner getrennt auswerten
Fehler sind im Replay ausdrücklich erlaubt, denn aus ihnen verbesserst du das Setup. Frag dich bei jedem Verlusttrade, was im Orderflow gegen den Einstieg gesprochen hätte. Die Gewinner wertest du ebenso aus: Sie zeigen dir, was dein Setup replizierbar macht.
6. Wiederholen über mehrere Cash-Sessions
Ein guter Startpunkt sind 5 bis 7 Cash-Sessions mit demselben Setup. Alternativ lädst du eine komplette Woche zurück und handelst jede Cash-Session dieser Woche. Brauchst du mehr Vertrauen in deine Entscheidungen, steigere die Zahl Richtung 100 bis 200 ausgeführte Trades. So erlebst du oft genug, dass richtige Entscheidungen belohnt werden.
Ergebnisse auswerten: Trefferquote, CRV und Marktphase
Für die Auswertung reicht eine Tabelle, die Kennzahlen wie die Trefferquote automatisch berechnet. Du fütterst sie nur mit Daten. Das Ergebnis ist ein Richtungsindikator für ein neues Setup und noch kein Endergebnis.
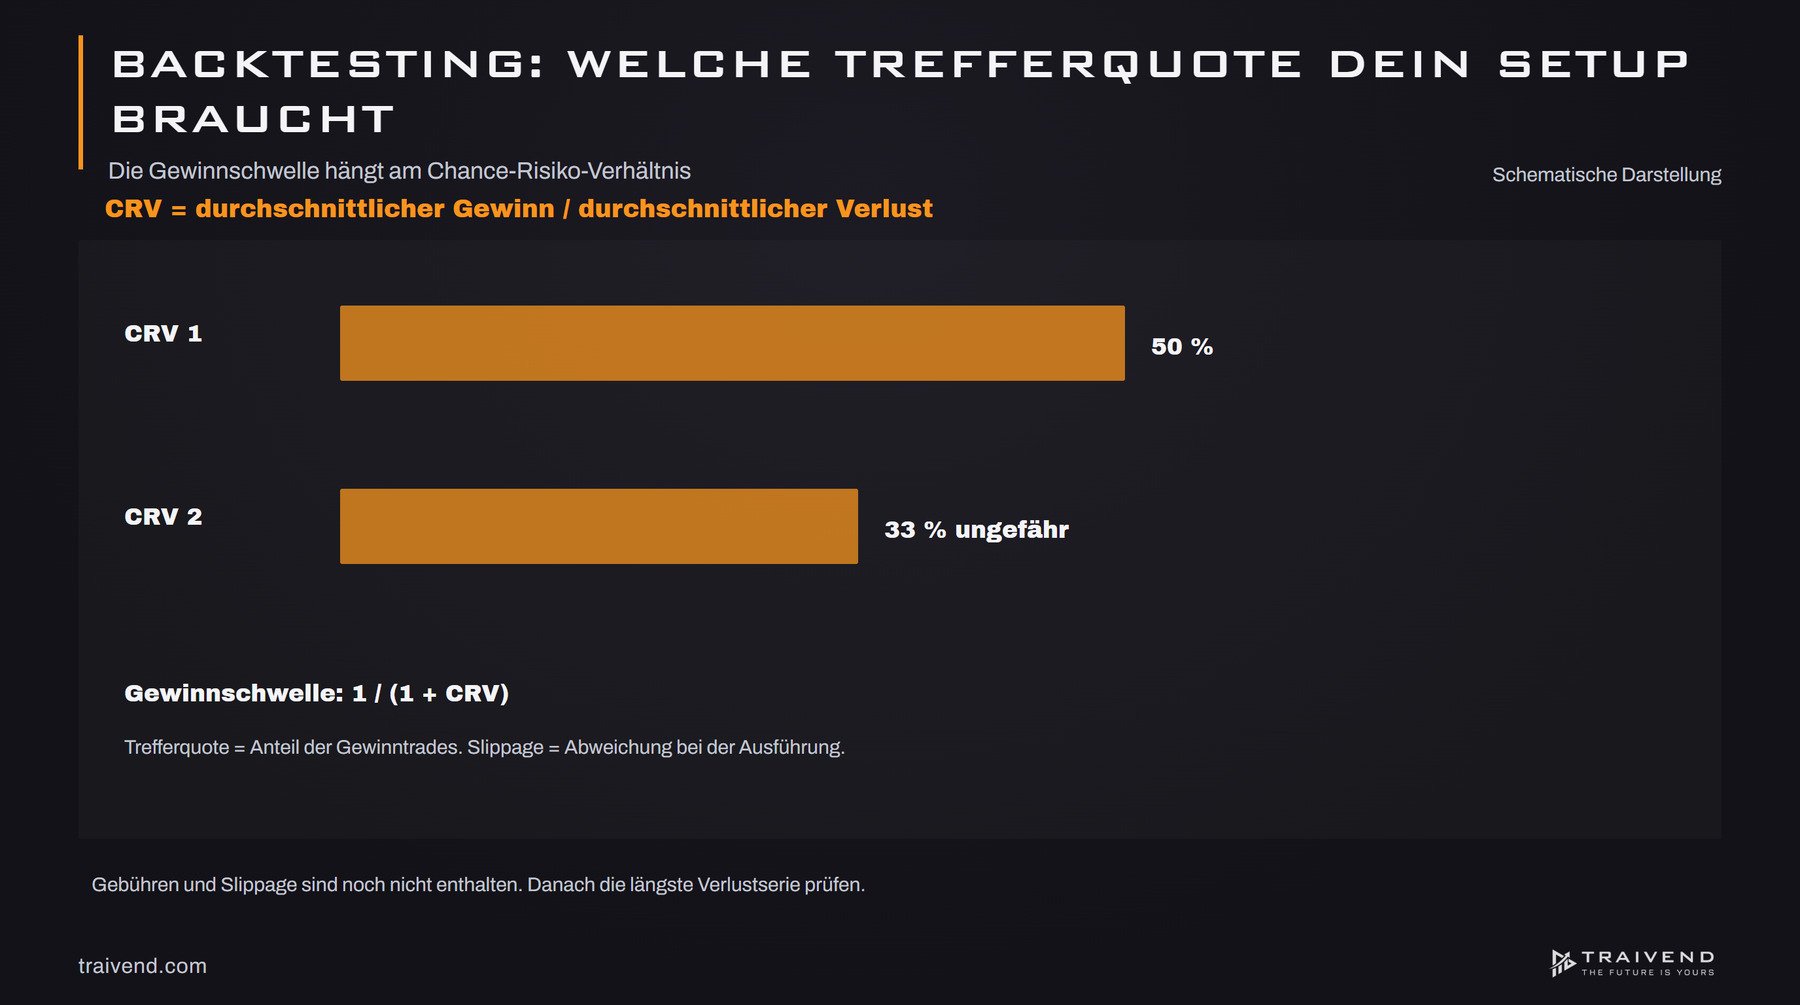
Zwei Kennzahlen stehen im Mittelpunkt. Die Trefferquote beschreibt den Anteil deiner Gewinntrades an allen Trades. Das Chance-Risiko-Verhältnis (CRV) setzt den durchschnittlichen Gewinn ins Verhältnis zum durchschnittlichen Verlust. Beide gehören zusammen: Liegt dein CRV über 1, reicht bereits eine Trefferquote knapp über 50 %, um profitabel zu sein. Die rechnerische Gewinnschwelle der Trefferquote liegt bei 1 ÷ (1 + CRV), bei einem CRV von 2 also bei rund 33 %, ohne Gebühren und Slippage.
Werte die Statistik pro Setup und pro Marktphase aus. Ordnest du jeden Trade einem Setup zu, siehst du später die Trefferquote je Setup und findest Fehler gezielt. Mindestens genauso wichtig ist die Marktphase: Ein Setup kann in Range-Phasen gut laufen und in Trendphasen schwächer. Dann fragst du dich, was du anpassen musst, damit es in der Range noch sauberer läuft, und ob du es im Trend überhaupt handeln solltest. Wie du Range-Phasen erkennst, beschreiben wir im Artikel zum Range Trading.
Eine mögliche Struktur für deine Backtesting-Tabelle:
| Spalte | Inhalt | Wofür du sie brauchst |
|---|---|---|
| Datum und Session | Handelstag, Uhrzeit des Einstiegs | Prüfen, ob das Setup zu bestimmten Tageszeiten besser läuft |
| Setup | Name des Setups | Trefferquote je Setup |
| Marktphase | Range oder Trend, Stärke des Trends | Trefferquote je Phase |
| Einstieg, Stop, Ziel | Preise in Ticks oder Punkten | CRV je Trade |
| Ergebnis | Gewinn oder Verlust in Ticks | Trefferquote, Durchschnittsgewinn, Durchschnittsverlust |
| Orderflow-Notiz | Was der Markt an der Zone gezeigt hat | Fallen erkennen und Bestätigungen schärfen |
Achte auch auf die längste Verlustserie. Sie zeigt dir, welchen Drawdown du mit dem Setup aushalten musst. Mehr dazu liest du im Artikel zum Drawdown im Trading.
Tools fürs Backtesting: Bookmap Replay und TradingView Bar Replay
Für das Backtesting nutzen wir zwei Werkzeuge, die sich ergänzen.
TradingView Bar Replay spielt laut TradingView-Hilfe vergangene Kursbewegungen ab einem frei wählbaren Startpunkt ab, mit einstellbarer Geschwindigkeit oder Kerze für Kerze. Wie weit die Historie zurückreicht, hängt vom Symbol und Zeitrahmen ab: Sekundendaten gibt es dort seit August 2022, Minutendaten je nach Symbol deutlich länger. Bar Replay eignet sich, um ohne Druck Tage zurückzuladen, Muster im Handelsverlauf zu erkennen und eine kleine Statistik zu führen. Orderbuch und Markttiefe zeigt es dir dabei nicht.
Bookmap Replay spielt laut Bookmap-Dokumentation zuvor aufgezeichnete Daten mit Markttiefe ab. Die Feed-Dateien enthalten die Markttiefe und den besten Bid und Ask (Bookmap: Export und Import). Im Replay kannst du simulierte Orders ausführen, die Geschwindigkeit regeln und pausieren. Damit siehst du Liquiditätsabgriffe, Absorption und Stop Runs so, wie sie damals im Orderbuch abliefen. Zwei praktische Hinweise: Du brauchst historische Daten, und die kostenlose Digital-Free-Stufe von Bookmap enthält den Replay-Modus laut Dokumentation nicht.
In der Praxis kombinierst du beide. Auf TradingView analysierst du Zonen und Kontext, in Bookmap prüfst du, was an diesen Locations im Orderflow passiert ist. Ergänzend nutzen wir Tick-Charts und den Footprint-Chart. Für das Replay-Research empfehlen wir täglich 30 bis 60 Minuten: Analyse einzeichnen, den Markt laufen lassen und dabei laut mitdenken.
Beispiel: Ein Absorption-Setup eine Woche lang im Replay testen
Angenommen, du hast im Research beobachtet, dass der NQ an einer vorher markierten Zone mehrfach von passiven Käufern aufgefangen wurde. Daraus willst du ein Setup machen. So läuft der Backtest ab.
Vorbereitung: Du schreibst das Setup auf. Die Location ist eine Zone, die du vor der Cash-Session aus dem Kontext festgelegt hast. Die Bestätigung ist sichtbare Absorption: Aggressive Verkäufer treffen auf passive Käufer, der Preis fällt trotz Verkaufsdruck nicht weiter. Der Stop liegt unter der Zone, das erste Ziel am letzten Umkehrpunkt. Sobald der Orderflow etwas anderes zeigt, ist das Setup nicht mehr valide. Dann steigst du aus, denn ein Trade ohne gültiges Setup ist ein Münzwurf.
Durchführung: Du lädst die zurückliegende Woche in Bookmap, nimmst den ersten Tag und spulst bis zur Cash-Session vor. Du markierst die Zone und lässt den Markt laufen. Jeder Trade landet in deiner Tabelle, mit Marktphase und einer Notiz zum Orderflow. Am Ende der Woche hast du jede Cash-Session gehandelt.
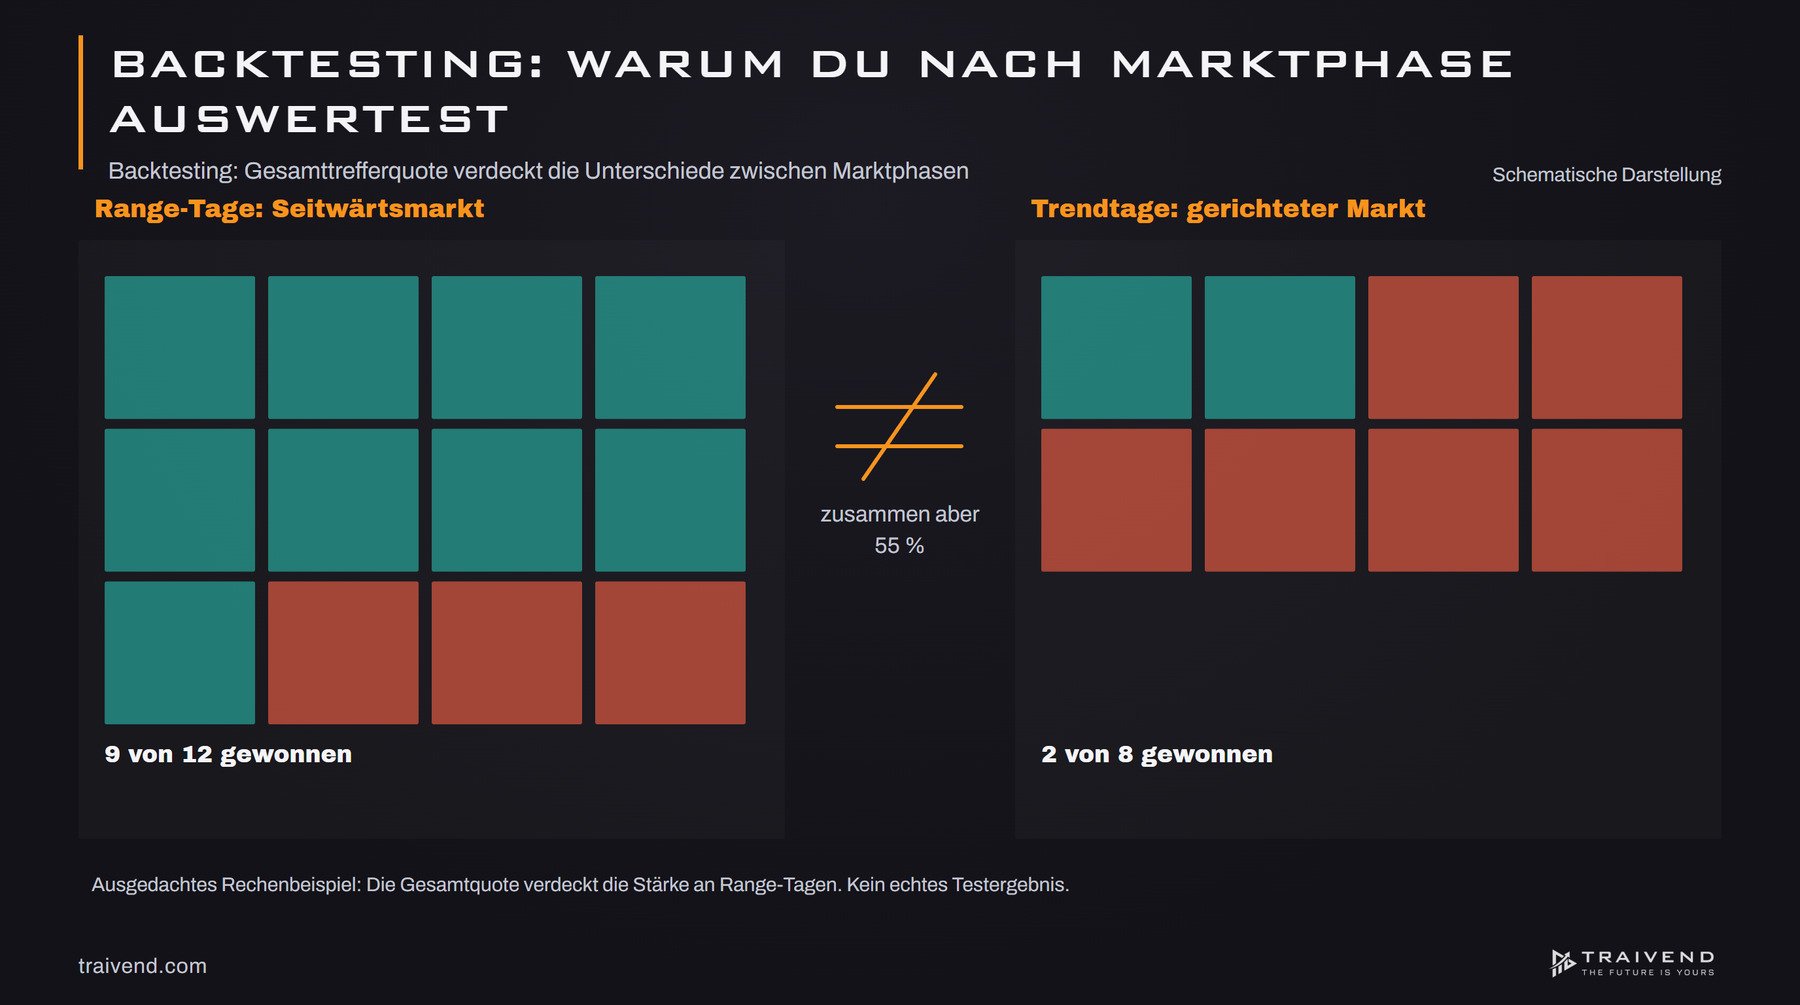
Auswertung (Rechenbeispiel): Nehmen wir an, deine Tabelle zeigt danach 20 Trades. In den Range-Tagen hat das Setup 9 von 12 Trades gewonnen, in den Trendtagen nur 2 von 8. Die Gesamttrefferquote von 55 % verdeckt also das eigentliche Ergebnis: Das Setup ist ein Range-Setup. Für die nächste Testrunde ergänzt du deshalb eine Regel zur Marktphase und prüfst sie über weitere Cash-Sessions. Die Zahlen sind ausgedacht, um das Vorgehen zu zeigen. Deine eigenen Werte bekommst du nur aus deiner eigenen Tabelle.
Bitte behandle das obige Setup als Einblick und als Beispiel für den Testablauf. Ein vollständiges Handelssystem ist es nicht. Wie solche Setups im Detail aufgebaut sind, lernst du in Orderflow Mastery.
6 typische Fehler beim Backtesting
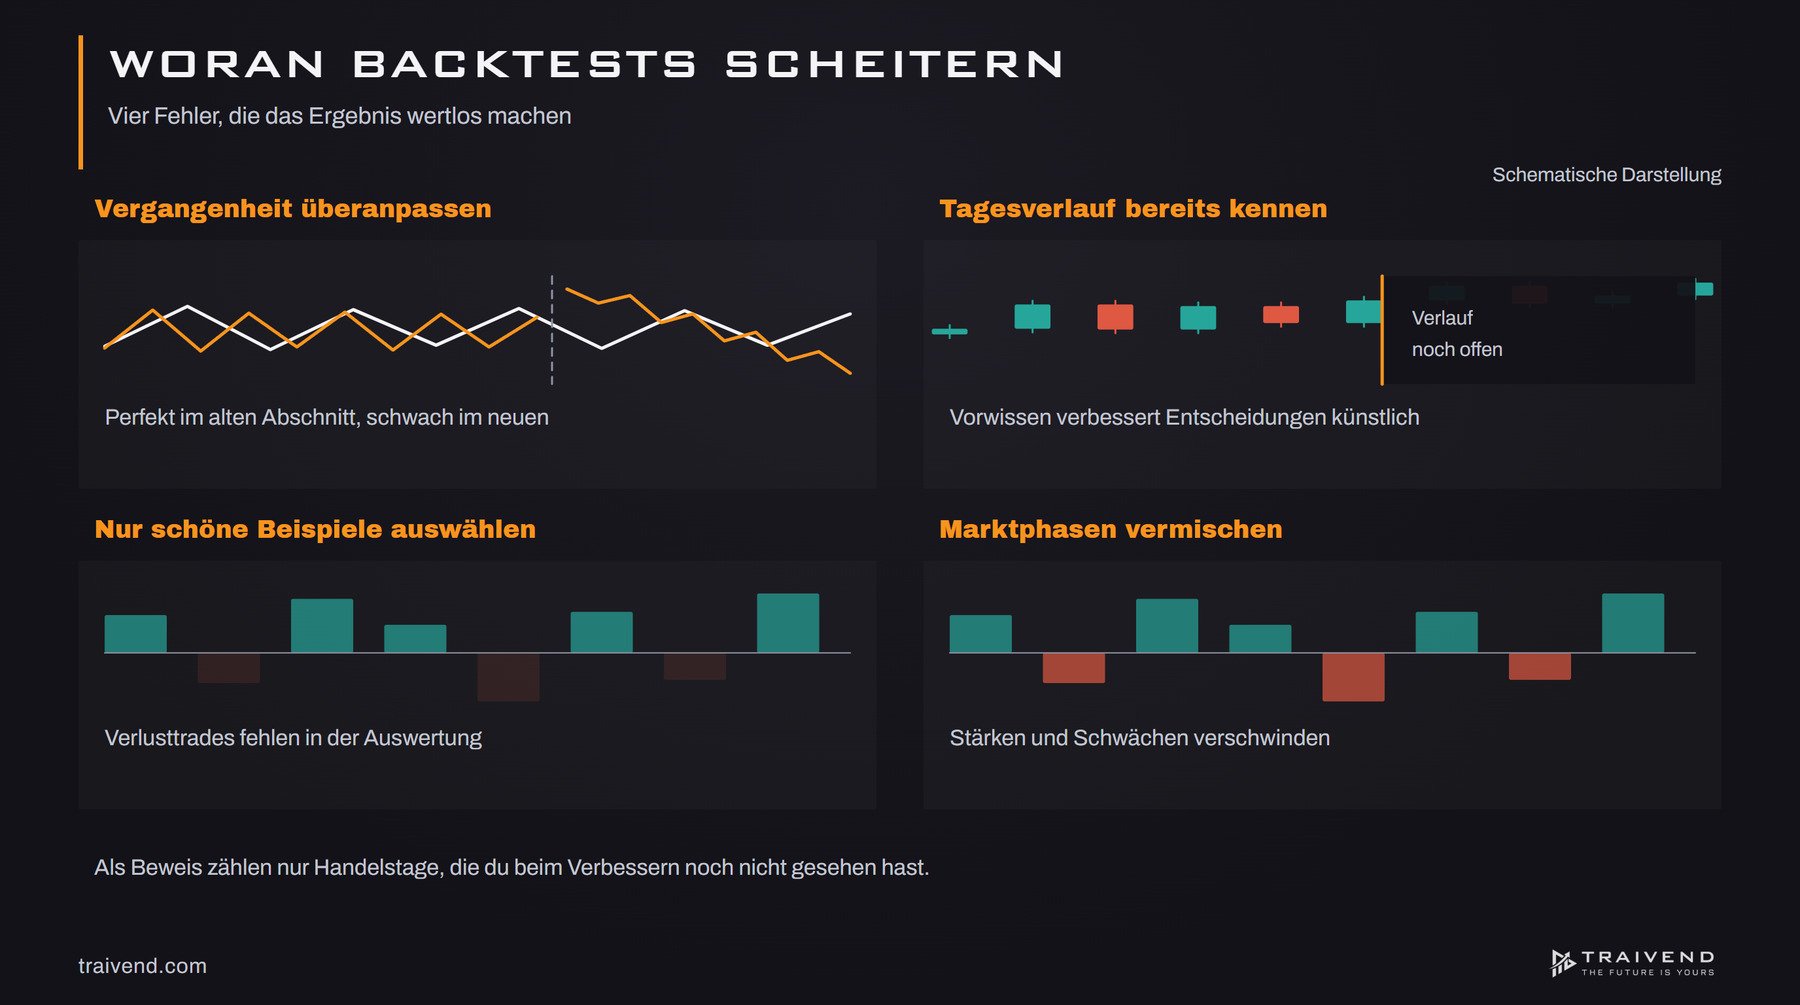
1. Überanpassung an die Vergangenheit
Wer so lange an Parametern dreht, bis die Vergangenheit perfekt aussieht, baut ein Modell, das nur noch diese Daten erklärt. Laut Wikipedia wird ein überangepasstes Modell zwar besser an die Stichprobe angepasst, lässt sich aber nicht mehr auf die Grundgesamtheit übertragen. Für Handelsstrategien haben Bailey, Borwein, López de Prado und Zhu gezeigt, dass gängige statistische Schutzmaßnahmen bei Backtests oft unzuverlässig sind, und ein eigenes Verfahren zur Schätzung der Wahrscheinlichkeit von Backtest-Überanpassung vorgeschlagen (The Probability of Backtest Overfitting, 2017). Gerade am Anfang neigt man dazu, sich Dinge zurechtzubiegen. Gib dir Zeit.
2. Vorwissen über den Verlauf
Kennst du den Handelstag schon, triffst du im Replay bessere Entscheidungen, als du live je treffen würdest. Wechsle in diesem Fall zu einem anderen Tag.
3. Nur die schönen Beispiele auswählen
Wer gezielt die Tage sucht, an denen das Setup funktioniert hat, misst eine Auswahl. Die Statistik nennt diesen Effekt Survivorship Bias: Erfolgsquoten werden systematisch überschätzt, weil erfolgreiche Fälle eher in die Auswertung gelangen (Wikipedia: Survivorship Bias). Handle deshalb jede Cash-Session des gewählten Zeitraums.
4. Marktphasen in einen Topf werfen
Eine Trefferquote über alle Tage hinweg verdeckt, wo das Setup stark und wo es schwach ist. Wie im Beispiel oben gehört die Marktphase in jede Zeile deiner Tabelle.
5. Nur einen Teil des Setups testen
Einstieg, Ausstieg, Management und Bestätigungen bilden zusammen das Setup. Testest du nur den Einstieg, weißt du am Ende wenig über das Ergebnis, das du live erzielen wirst.
6. Die Psychologie unterschätzen
Das Replay ist noch emotionsloser als ein Demokonto. Du weißt, dass du nichts verlieren kannst, du kannst vorspulen, und der Druck, dich jetzt hinzusetzen und zu handeln, fehlt. Deshalb wirkt das Replay leichter, als der Live-Markt ist. Das Replay schafft die Basis und schult dein Auge. Den eigentlichen Skill entwickelst du im Live-Markt. Mehr dazu findest du im Artikel zur Trading-Psychologie.
Vom Replay in den Live-Markt
Hat ein Setup den Backtest bestanden, folgt der Test im aktuellen Markt. Dort hast du keine Referenzwerte mehr und kennst den weiteren Verlauf nicht. Wir empfehlen dafür zuerst das Demokonto. Schwierige Marktphasen, etwa sehr starke Trendphasen, testest du ausschließlich im Demo oder im Replay. Evaluations- und Echtgeldkonten bleiben dafür tabu.
Ein bewährtes Prinzip aus dem quantitativen Handel lässt sich auf diskretionäre Setups übertragen: Bei der Walk-Forward-Analyse wird eine Strategie auf einem Datenabschnitt entwickelt und auf einem anschließenden, unberührten Abschnitt geprüft. Das Verfahren gilt als Standard für die Validierung von Handelsstrategien (Wikipedia: Walk forward optimization). Übertragen heißt das: Als Beweis zählen nur neue Handelstage, die du beim Verbessern des Setups noch nicht gesehen hast.
Ein Setup ist erst dann ein fester Teil deiner Trading-Strategie, wenn es im Replay, im Demokonto und über einen längeren Zeitraum im Live-Markt getragen hat. Begleitung im echten Markt bekommst du bei uns im Live Trading, fünfmal pro Woche. Du kannst dort zuschauen oder mittraden, mit deiner eigenen Vorbereitung, deiner eigenen Positionsgröße und deinem eigenen Stop.
Fazit
Backtesting im Trading ist für Orderflow-Trader vor allem Arbeit im Replay: ein klar definiertes Setup, unbekannte Handelstage, jede Cash-Session durchgehandelt und jeder Trade dokumentiert. Die Auswertung pro Setup und pro Marktphase zeigt dir, wo dein Setup trägt. Der Backtest bereitet dich auf den Live-Markt vor: Du siehst Fehler früher und bezahlst weniger davon mit echtem Geld.
Du willst Setups unter Anleitung entwickeln und testen? In unserer Daytrading-Ausbildung lernst du, wie wir Research, Backtesting und Live-Markt verbinden.
Quellen & weiterführende Links
- Wikipedia: Backtesting
- Wikipedia (englisch): Backtesting
- NYSE: Holidays and Trading Hours
- TradingView-Hilfe: Bar Replay
- Bookmap Knowledge Base: Select a Run Mode
- Bookmap Knowledge Base: Export and Import of Bookmap files
- Wikipedia: Überanpassung
- Bailey, Borwein, López de Prado, Zhu: The Probability of Backtest Overfitting (2017)
- Wikipedia: Survivorship Bias
- Wikipedia (englisch): Walk forward optimization
- Traivend-Lexikon: Backtesting