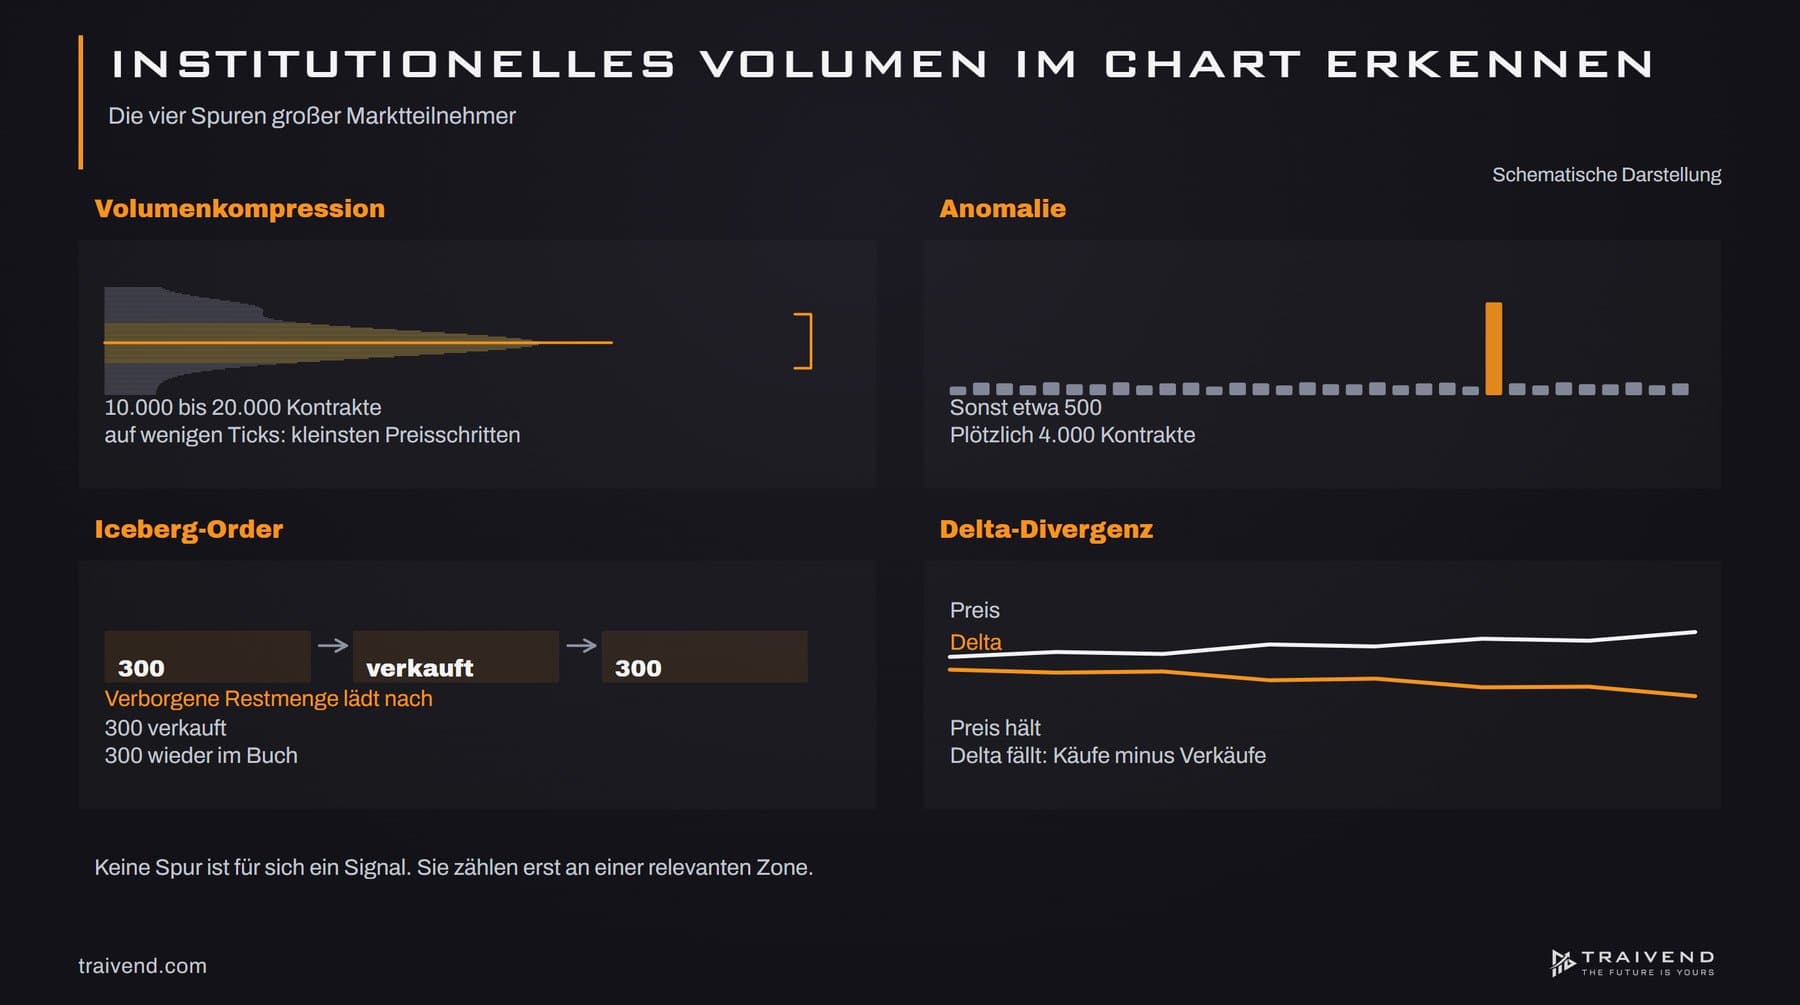
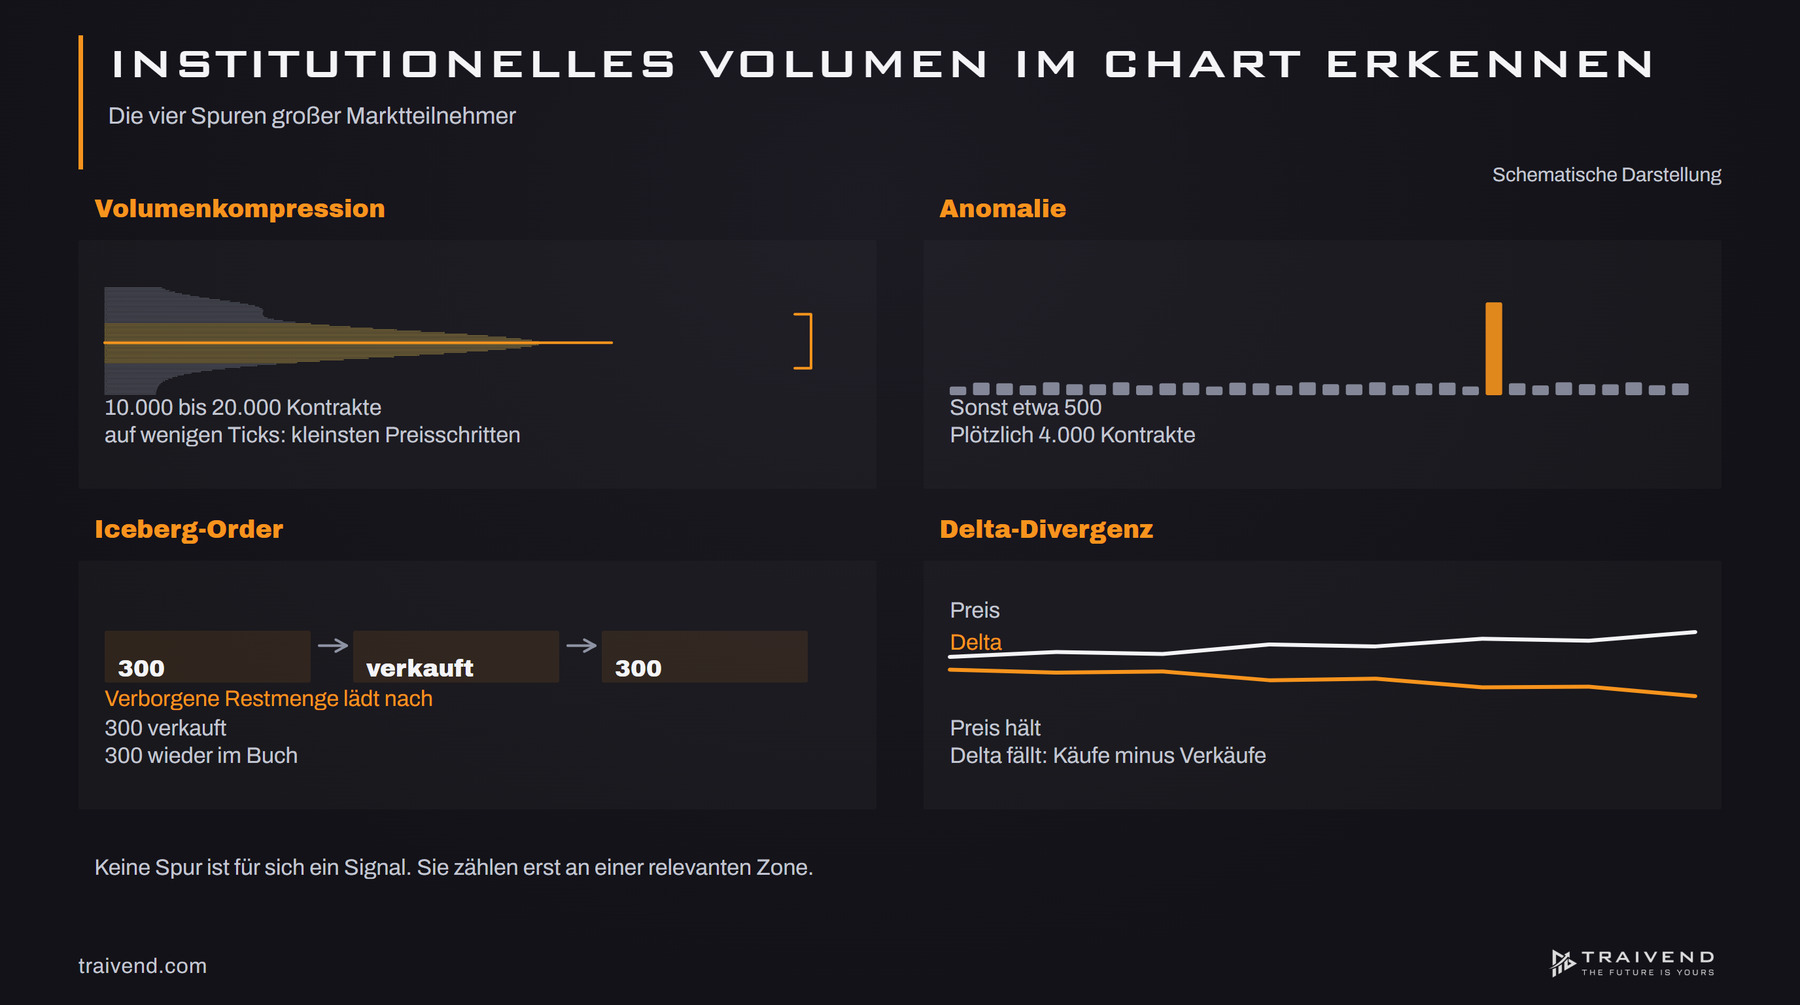
Institutionelles Volumen im Chart erkennst du an vier Spuren: an ungewöhnlich viel gehandeltem Volumen auf wenigen Preisen, an Absorption (viel Volumen, kaum Preisbewegung), an Iceberg-Orders, die im Orderbuch immer wieder nachladen, und an Divergenzen zwischen Preis und Delta. Voraussetzung dafür sind echte Börsendaten, wie sie Futures an einer zentralen Börse liefern.
Die Frage „Wie erkenne ich institutionelles Volumen im Chart?“ beantworten die meisten Ratgeber mit einem Volumenbalken unter der Kerze. Das reicht nicht. Ein Balken sagt dir, dass gehandelt wurde. Wer gehandelt hat und ob diese Teilnehmer ihre Position verteidigen, verrät er dir allein nicht. Und eine ehrliche Erwartung vorweg: Ein Gefühl dafür, wann viel Volumen wirklich viel ist, bekommst du nur durch aktive Chartarbeit über Monate. Videos allein reichen dafür nicht.
In diesem Artikel zeigen wir dir, welche Volumenarten es im Chart gibt, an welchen Mustern du große Marktteilnehmer erkennst, wie sich Volumen von Liquidität unterscheidet und welche Fehler Einsteiger beim Lesen von Volumen am häufigsten machen.
Was ist institutionelles Volumen?
Das Handelsvolumen gibt an, wie viele Kontrakte oder Wertpapiere in einem bestimmten Zeitraum umgesetzt wurden. Die deutsche Wikipedia beschreibt das Handelsvolumen als Kennzahl für Marktbreite, Markttiefe und Marktliquidität eines Finanzprodukts. Geringes Volumen schränkt diese drei Größen ein.
Institutionelles Volumen ist der Teil davon, den große Marktteilnehmer erzeugen. Zu den Institutionen zählen laut Wikipedia-Artikel zu institutionellen Anlegern unter anderem Kreditinstitute, Investmentgesellschaften, Versicherungen, Fonds, Hedgefonds und Pensionskassen. Diese Teilnehmer bewegen Positionsgrößen, die ein Privattrader nie erreicht.
Daraus folgt der Kern unserer Lesart: Signifikantes Volumen in einem Kontrakt wie dem E-mini S&P 500 (ES) entsteht durch große Marktteilnehmer. Ein einzelner Privattrader setzt keine Tausende Kontrakte innerhalb weniger Ticks um. Wenn du also auffällig viel Volumen siehst, siehst du die Spur von Institutionen. Die eigentliche Arbeit besteht darin, diese Spur richtig einzuordnen: Bauen sie Positionen auf, verteidigen sie einen Preis oder nehmen sie Gewinne mit?
Große Teilnehmer haben dabei ein Problem. Eine riesige Order würde den Preis gegen sie bewegen, sobald andere sie sehen. Deshalb versuchen sie, möglichst unerkannt zu bleiben, und verteilen ihre Orders über Zeit und Preis. Genau diese Verteilung hinterlässt die Muster, die du im Chart lesen kannst.
Warum du dafür echte Börsendaten brauchst
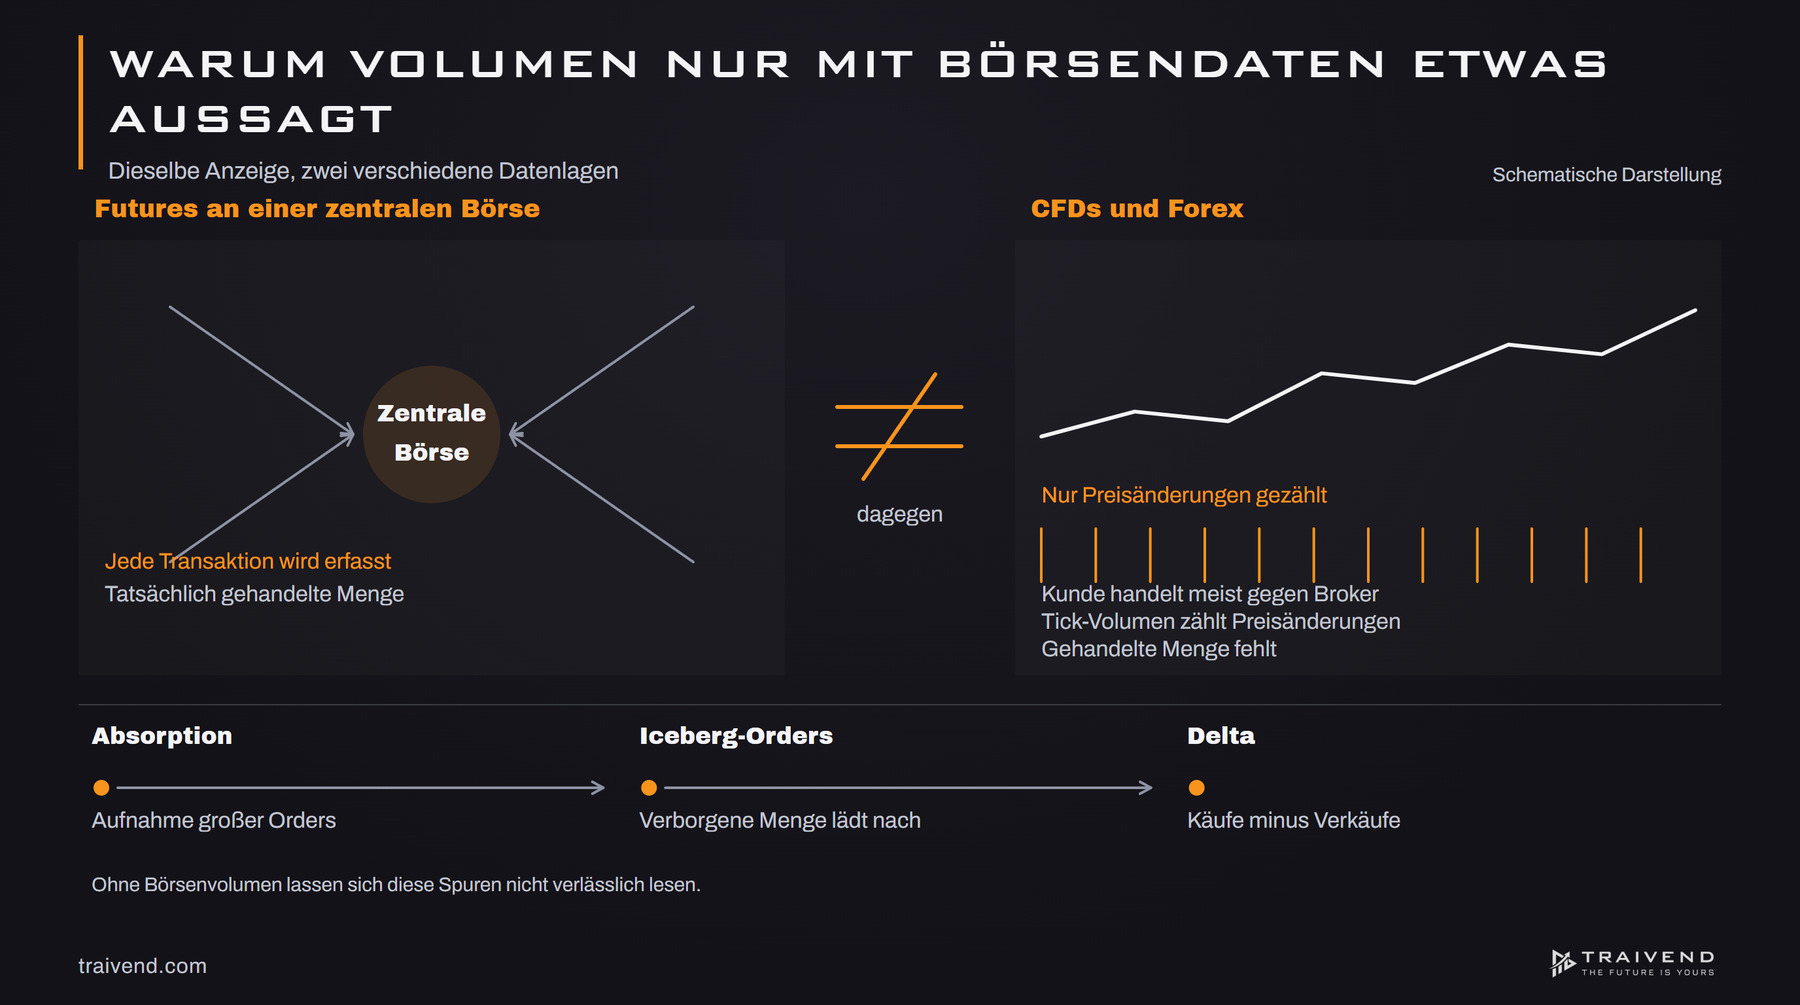
Bevor du nach institutionellem Volumen suchst, prüfe, welches Volumen dein Chart überhaupt zeigt. Bei Forex und CFDs handelst du in der Regel gegen deinen Broker. Du hast dort keinen Einblick in ein zentrales Orderbuch und kein echtes Börsenvolumen. Was die Plattform als Volumen anzeigt, ist entweder synthetisch beim Broker erzeugt oder Tick-Volumen. Tick-Volumen zählt nur die Anzahl der Preisänderungen. Die tatsächlich gehandelte Menge fehlt darin.
Futures werden an einer zentralen Börse über ein Orderbuch gehandelt. Ein Orderbuch ist laut Wikipedia die Grundlage für die Kursermittlung an einer Börse. Jede Transaktion wird dort erfasst. Deshalb handeln wir bei Traivend primär ES und NQ an der CME: Das Volumen dort zeigt, wo Kontrakte tatsächlich umgesetzt wurden und wo sich Käufer und Verkäufer auf einen Preis geeinigt haben.
Für Aktien gilt Ähnliches mit einer Einschränkung: Ein Teil des Handels läuft außerhalb der Börsen. Große Pakete werden als Block Trades privat ausgehandelt und außerhalb des offenen Markts abgewickelt, gerade damit eine große Verkaufsorder den Preis nicht drückt. Im offenen Orderbuch siehst du solche Geschäfte vor dem Abschluss nicht.
Drei Arten, Volumen im Chart darzustellen
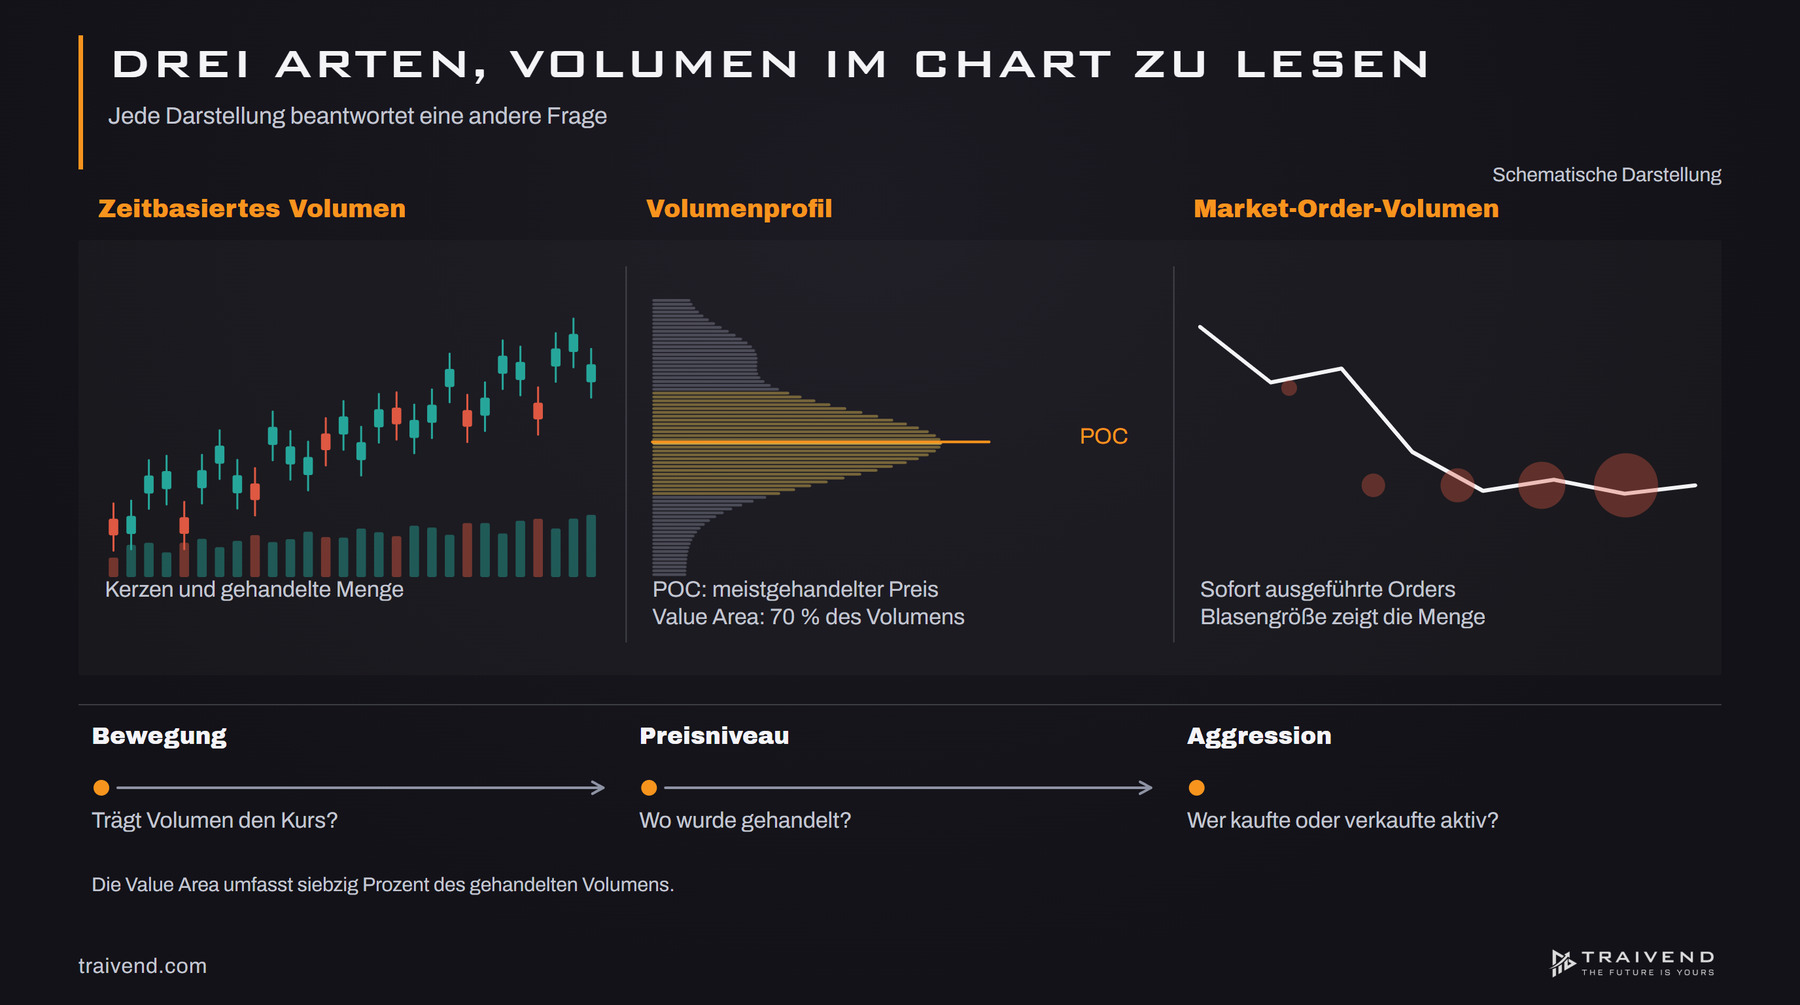
Volumen ist eine Zahl, aber du kannst sie auf drei Achsen betrachten. Jede Darstellung beantwortet eine andere Frage, und erst zusammen ergeben sie ein vollständiges Bild der Marktteilnehmer.
| Volumenart | Was sie zeigt | Spur großer Teilnehmer | Typisches Werkzeug |
|---|---|---|---|
| Zeitbasiertes Volumen | Gehandelte Kontrakte pro Kerze (z. B. 1 Minute, 1 Stunde) | Viel Volumen in sehr kurzer Zeit, steigendes Volumen in Bewegungsrichtung | Volumenbalken unter dem Chart |
| Preisbasiertes Volumen | Gehandelte Kontrakte pro Preisniveau, unabhängig vom Zeitpunkt | Volumenberge, Volumenbergkanten, Anomalien auf einzelnen Preisen | Volumenprofil |
| Market-Order-Volumen | Aggressive Käufe und Verkäufe über Market Orders | Große Bubbles an Hochs und Tiefs, Absorption, Liquiditätsabgriffe | Bookmap, Footprint |
Zeitbasiertes Volumen
Das klassische Volumen unter dem Chart ist an die Zeiteinheit der Kerze gekoppelt. Höhere Zeiteinheiten sind aussagekräftiger als niedrige: Ein Volumenbalken im Stundenchart wiegt mehr als einer im Minutenchart. Die Grundregel der Volumenanalyse fasst Wikipedia so zusammen: Der Preis kann nicht weit laufen, ohne dass das Volumen die Richtung bestätigt. Steigende Kurse mit steigendem Volumen zeigen Beteiligung. Viel Bewegung mit wenig Volumen zeigt eine Bewegung, die schnell wieder ausgeglichen werden kann.
Preisbasiertes Volumen (Volumenprofil)
Das Volumenprofil legt das Volumen auf die Preisachse. Du siehst, auf welchen Preisen viel gehandelt wurde (High Volume, Volumenberge) und welche der Markt schnell durchlaufen hat (Low Volume). Der Point of Control (POC) ist der meistgehandelte Preis, die Value Area umfasst 70 % des gehandelten Volumens. Für die Frage nach institutionellem Volumen sind vor allem die Volumenbergkanten interessant: An ihnen verteidigen große Teilnehmer häufig ihre Positionen. Wie du POC und Kanten konkret handelst, zeigen wir im Artikel zum Volume Profile Trading.
Market-Order-Volumen
Die dritte Ebene trennt Kauf- und Verkaufsvolumen. In Bookmap erscheinen ausgeführte Market Orders als Bubbles, deren Größe die gehandelte Menge zeigt. Du erkennst, welche Preisbewegung wie viel Volumen trägt und wo aggressive Orders auf passive Gegenwehr treffen. Diese Ebene ist die feinste und gleichzeitig die anspruchsvollste.
Institutionelles Volumen im Chart erkennen: die vier Spuren
Keine dieser Spuren ist für sich allein ein Signal. Sie gewinnen Bedeutung erst an einer relevanten Zone und im Kontext der Marktphase. Mit dieser Einschränkung sind das die vier Muster, an denen wir große Marktteilnehmer erkennen.
1. Volumenkompression und Anomalien
Eine Volumenkompression entsteht, wenn auf wenigen Preisen sehr viel Volumen gehandelt wird. Starke Käufer und starke Verkäufer stehen sich gegenüber, der Preis bewegt sich kaum. Im Volumenprofil zeigt sich das als Volumencluster. Bei großen Clustern im S&P-500-Future können 10.000 bis 20.000 Kontrakte innerhalb weniger Ticks umgesetzt werden. Dort bauen große Teilnehmer Positionen auf oder ab.
Ebenso aufschlussreich sind Anomalien: Werden auf einem Preis normalerweise etwa 500 Kontrakte gehandelt und plötzlich 4.000, weicht dieser Preis deutlich vom Umfeld ab. Wichtig ist die Zeit: Viel Volumen auf einem Preis in sehr kurzer Zeit kann eine Kompression sein, nach der der Markt in die Gegenrichtung läuft. Viel Volumen über einen längeren Zeitraum zeigt dagegen Preisakzeptanz.
2. Absorption
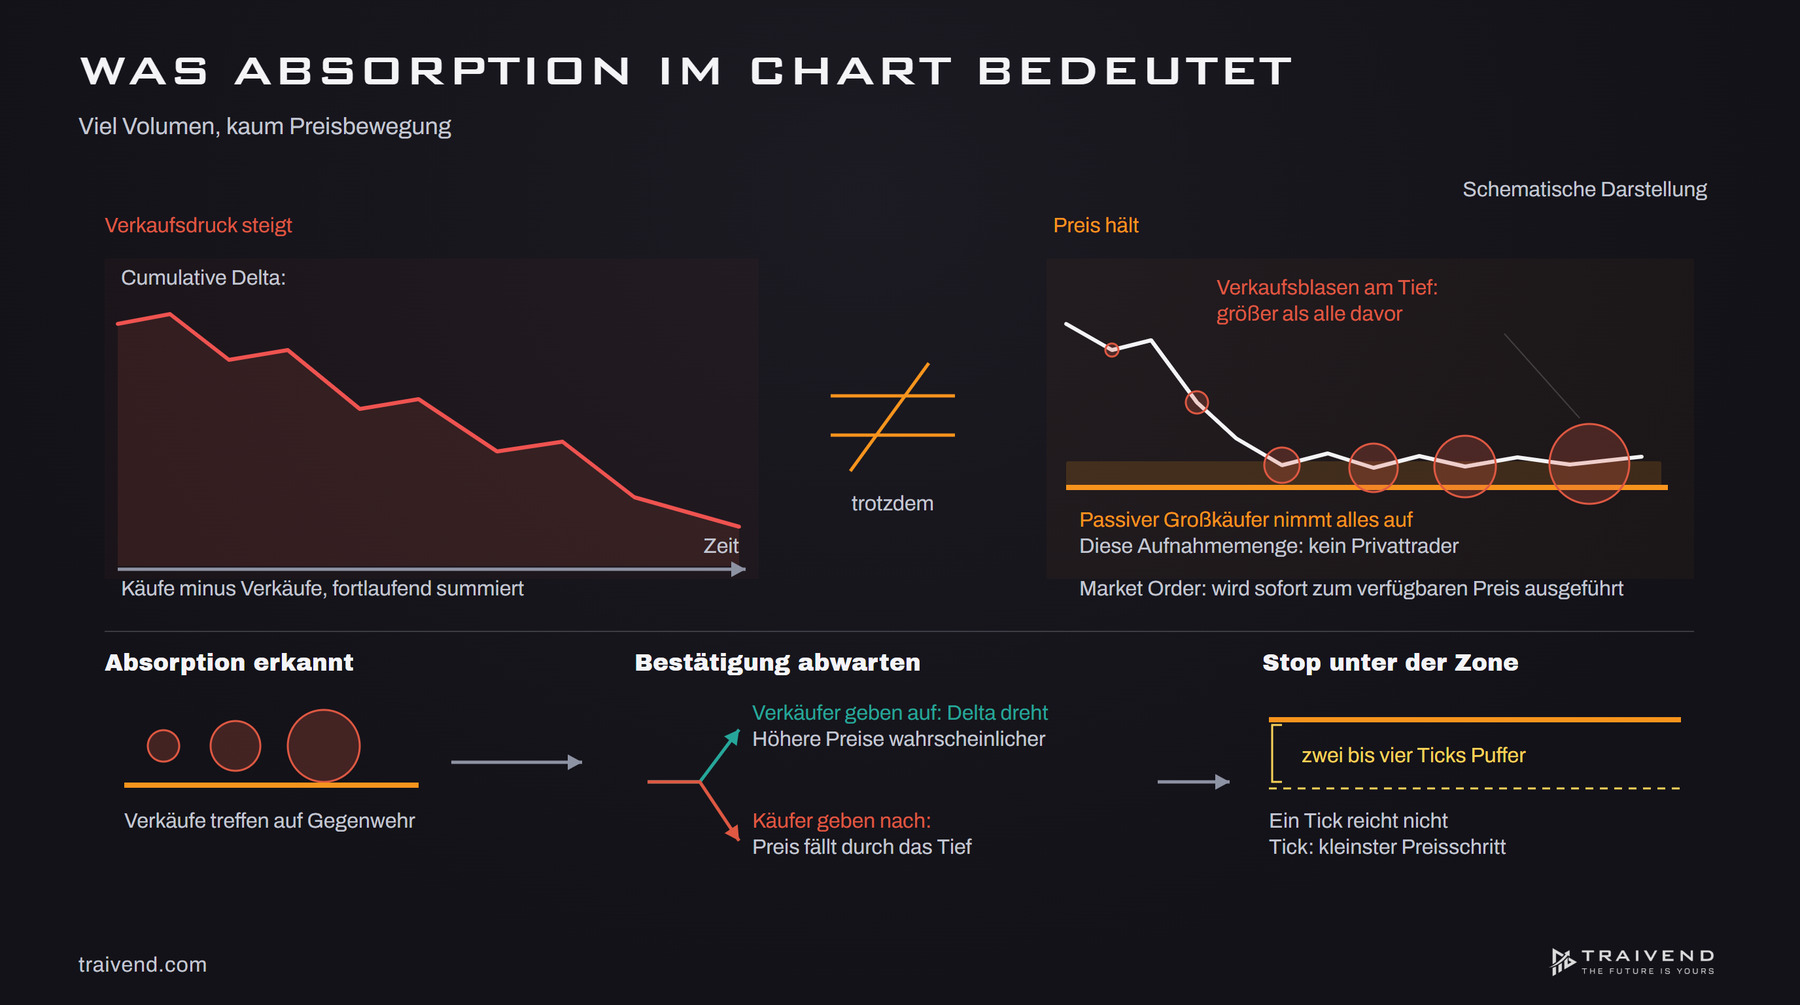
Absorption ist für uns das wichtigste Erkennungsmerkmal. Du siehst sie, wenn mehr Volumen gehandelt wird, als im Orderbuch sichtbar war, und der Markt trotzdem nicht weiterkommt. Aggressive Market Orders treffen auf einen passiven Teilnehmer, der alles aufnimmt. In Bookmap erkennst du das an auffällig großen Bubbles an einem Hoch oder Tief, die größer sind als die vorherigen, ohne dass der Preis durchbricht. Wer so viel Volumen aufnehmen kann, ohne nachzugeben, ist kein Privattrader.
3. Iceberg-Orders
Eine Iceberg-Order ist laut Wikipedia eine limitierte Order, bei der im offenen Orderbuch nur ein kleiner Bruchteil des tatsächlichen Volumens sichtbar ist. Besonders institutionelle Anleger nutzen sie, um andere Marktteilnehmer nicht abzuschrecken und starke Kursbewegungen zu vermeiden. Im Orderbuch erkennst du sie am Nachladen: Eine Limit-Order über 300 Kontrakte wird abverkauft und steht kurz darauf wieder mit 300 Kontrakten im Buch. Große Teilnehmer verteidigen so einen Preisbereich. Wird die nachgeladene Menge kleiner oder läuft der Markt kurz durch, verliert die Verteidigung an Kraft.
4. Delta-Divergenz
Das Delta ist die Differenz aus allen Market-Kauforders und allen Market-Verkaufsorders in einem Zeitraum. Das Cumulative Delta summiert diese Werte fortlaufend und zeigt, welche aktive Seite dominiert. Spannend wird es bei einer Delta-Divergenz: Das Cumulative Delta fällt deutlich, aggressive Verkäufer drücken also, aber der Preis bleibt stabil oder steigt leicht. Dann nehmen passive Käufer alle Verkäufe auf. Das spricht für Positionsaufbau großer Käufer. Danach gibt es zwei Szenarien: Die passiven Käufer geben nach und der Markt fällt durch das Tief, oder die Verkäufer geben auf, das Delta dreht und höhere Preise werden wahrscheinlich.
Ein fallendes Delta allein bedeutet übrigens nicht automatisch Gewinnmitnahmen. Dahinter können neue Short-Positionen, die Verteidigung eines Preisbereichs, ausgelöste Stop-Loss-Orders oder Panikverkäufe stehen. Die Detailstufe darunter zeigt dir der Footprint-Chart mit Bid und Ask je Preis.
Volumen und Liquidität: der Unterschied
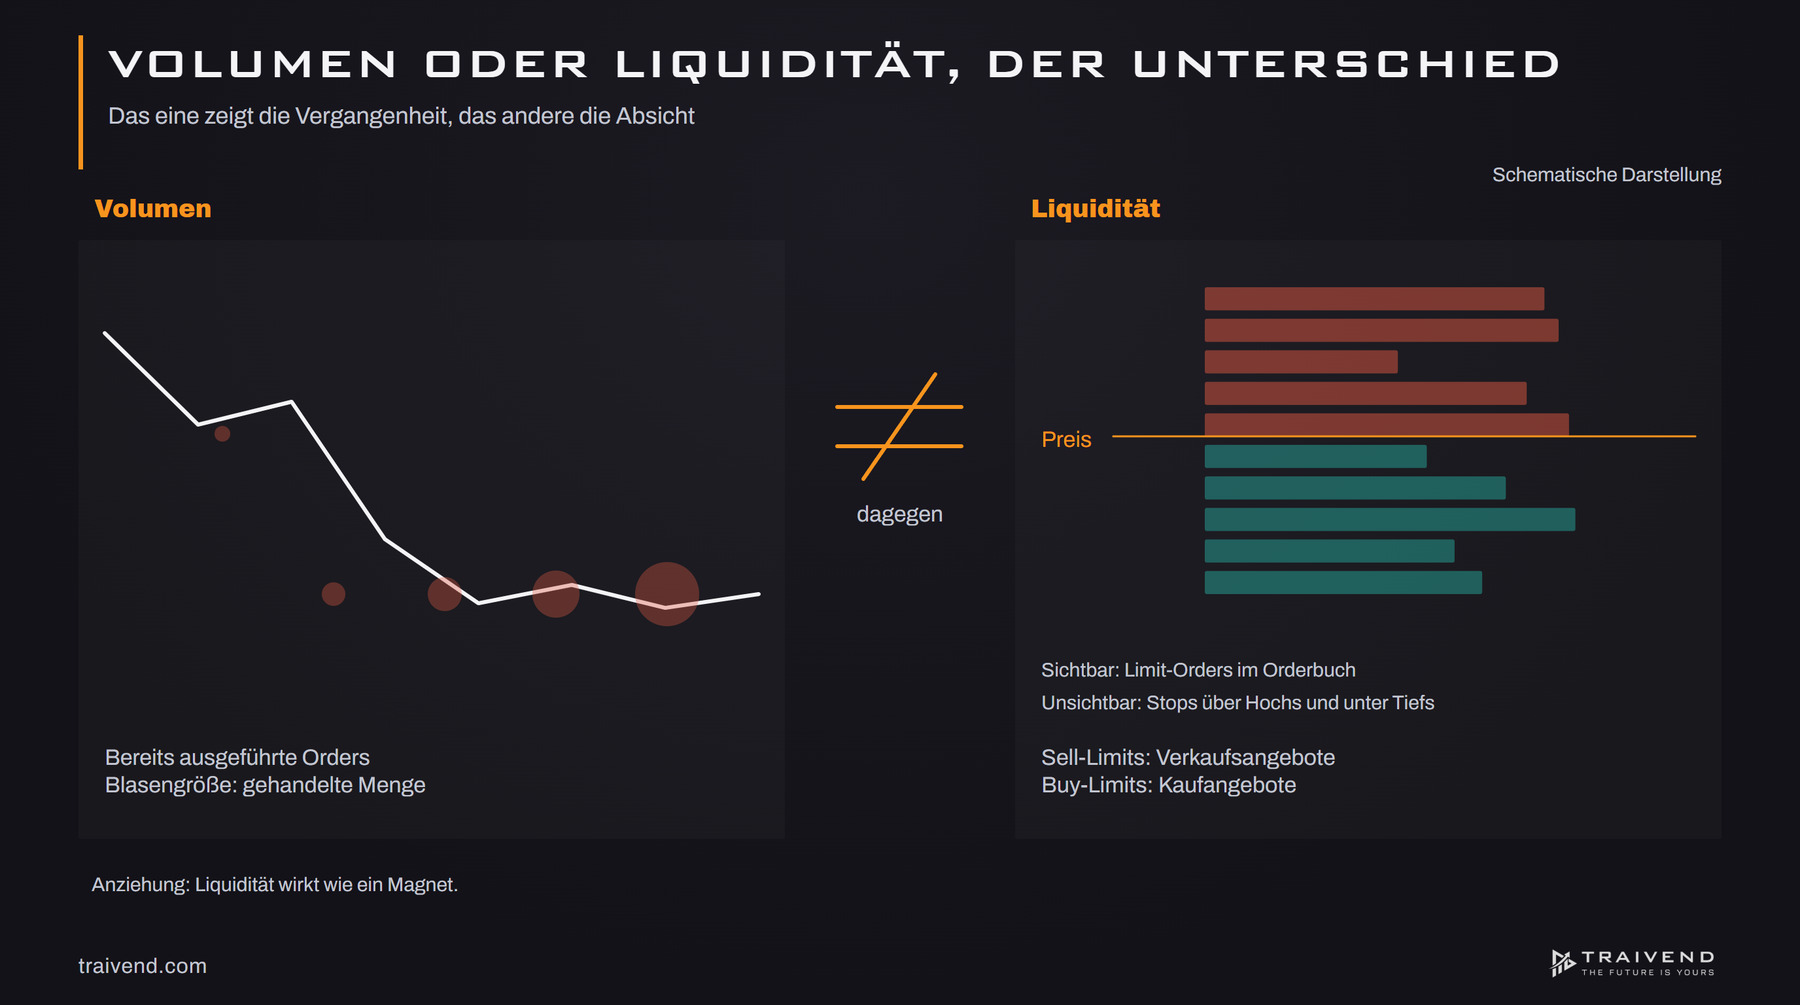
Volumen und Liquidität werden oft verwechselt, dabei blicken sie in unterschiedliche Richtungen. Volumen zeigt, wo bereits gehandelt wurde. Liquidität zeigt, wo zukünftig gehandelt werden könnte.
Sichtbare Liquidität sind die Limit-Orders im Orderbuch: Sell-Limits über dem aktuellen Preis, Buy-Limits darunter. In Bookmap erscheinen sie als Heatmap, große Blöcke werden als Large Orders hervorgehoben. Über die Markttiefe (DOM) siehst du dieselben Daten als Zahlenleiter. Unsichtbare Liquidität sind Stop-Orders, die erst bei Ausführung im Volumen auftauchen. Sie sammeln sich typischerweise über gleichen Hochs und unter gleichen Tiefs, über und unter Seitwärtsphasen sowie jenseits der Tagesextreme.
Liquidität wirkt wie ein Magnet, der Markt läuft gerne dorthin, um sie abzugreifen. Für das Erkennen institutionellen Volumens heißt das: Wenn der Preis in einen Liquiditätsblock läuft und dort große Market Orders ausgeführt werden, ohne dass der Preis weiterkommt, treffen Liquidität und Volumen zusammen. Genau diese Stelle ist interessant.
Institutionelles Volumen in Trend, Range und Reversal
Dasselbe Volumenmuster bedeutet in unterschiedlichen Marktphasen etwas anderes. Deshalb ordnen wir jede Volumenbeobachtung zuerst der Phase zu.
| Marktphase | Typisches Volumenverhalten | Worauf du achtest |
|---|---|---|
| Trend (Ungleichgewicht) | Eine Seite greift mit Market Orders kontinuierlich an, neue High-Volume-Bereiche entstehen | Ob Korrekturen kleiner werden und neue Volumenberge als Unterstützung halten |
| Range (Gleichgewicht) | Volumen konzentriert sich zwischen den Range-Kanten, der Markt akzeptiert die Preise als fair | Absorption und Iceberg-Orders an den Kanten |
| Reversal | Einseitige Bewegungen mit wenig Volumen laufen sich tot, der Markt gleicht aus | Delta-Divergenzen und Absorption am Extrempunkt |
Eine Bewegung mit wenig Volumen ist nicht automatisch schwach. Im Trend ist Low Volume sogar normal, solange es kein völliges Fehlen von Volumen ist und der Markt kleine Korrekturen zeigt. Warnsignal ist eine unproportionale Bewegung, die ohne saubere Korrekturen durchrennt. Solche Bewegungen haben wenig Substanz und werden häufig wieder ausgeglichen. Den theoretischen Rahmen dafür liefert die Auction Market Theory.
Beispiel: Absorption an einer Volumenbergkante im ES
Ein vereinfachtes Beispiel, wie die Spuren zusammenkommen. Die Situation ist zur Veranschaulichung gewählt.
Kontext: Der ES befindet sich in einem übergeordneten Aufwärtsbias. Am Vortag hat sich ein deutlicher Volumenberg gebildet, seine untere Kante liegt unterhalb des aktuellen Preises. Der Markt korrigiert in diese Kante hinein.
Beobachtung: An der Kante erscheinen in Bookmap große Verkaufs-Bubbles, größer als alle in der Korrektur davor. Das Cumulative Delta fällt, der Preis hält aber die Kante. Im Volumenprofil der Session steht auf diesem Preis ein Vielfaches des Volumens der Nachbarpreise. Im Orderbuch lädt eine Buy-Limit-Order mehrfach nach.
Interpretation: Aggressive Verkäufer treffen auf einen passiven Käufer, der alles aufnimmt. Absorption, Iceberg-Verhalten und Delta-Divergenz zeigen in dieselbe Richtung, und das an einer Zone, die im Kontext des Bias relevant ist.
Umsetzung: Ein Einstieg in Kontextrichtung wird erst interessant, wenn der Markt die Absorption bestätigt und von der Kante wegläuft. Der Stop-Loss liegt unter der Absorption, mit zwei bis vier Ticks Puffer. Ein Tick Abstand reicht nicht, weil der Markt gerne kurz alle ausstoppt, bevor er anläuft. Als Ziel bietet sich der nächste relevante Volumenbereich an, etwa der POC des Vortags.
Lädt die Iceberg-Order dagegen nicht mehr nach und läuft der Preis durch die Kante, ist die Verteidigung gescheitert. Dann ist das Szenario ungültig. Bitte behandle das obige Beispiel als Einblick, nicht als vollständiges Handelssystem. In der Ausbildung gehören dazu weitere Bestätigungsparameter wie Handelszeit, Velocity und die Größe der Rücksetzer.
Fünf häufige Fehler beim Lesen von Volumen
- Volumen ohne Kontext deuten: Ein Volumenspike mitten im Nirgendwo sagt wenig. Erst an einer relevanten Zone und in der richtigen Marktphase wird er aussagekräftig. Auch POC und VWAP sind Orientierungspunkte und keine eigenständigen Einstiege.
- Tick-Volumen für echtes Volumen halten: Wer bei CFDs oder Forex institutionelles Volumen sucht, analysiert Daten, die keine gehandelten Mengen enthalten.
- Jede Volumenbergkante gleich gewichten: Die Qualität einer Kante hängt davon ab, wie glatt und gerade sie ist und wie groß der Unterschied zwischen hohem und niedrigem Volumen ausfällt.
- Anomalien übersehen: Ohne Gefühl für das normale Volumen eines Preises fallen Ausreißer nicht auf. Dieses Gefühl entsteht nur durch tägliche Chartarbeit.
- Zu früh zu fein lesen: Velocity und Orderbuch-Dynamik erfordern viel Praxiserfahrung. Beginne mit Volumenprofil und Delta und nimm die feineren Ebenen dazu, wenn du die gröberen sicher liest.
Ein großer Teil dieser Fehler ist psychologisch: Wer eine Position hat, sieht in jedem Volumen eine Bestätigung. Ein ehrliches Volumen-Training mit Nachbereitung jedes Trades ist deshalb wichtiger als ein weiteres Werkzeug.
Mit welchen Tools wir Volumen lesen
- TradingView für zeitbasiertes Volumen, Volumenprofil und den Überblick über höhere Zeiteinheiten.
- Bookmap für Market-Order-Volumen, Heatmap und Level-2-Tiefe.
- Footprint für Bid und Ask je Preis innerhalb einer Kerze.
- VWAP als Referenz: Der volumengewichtete Durchschnittspreis dient laut Wikipedia sowohl als Ausführungs-Benchmark als auch als technischer Indikator. Die erste Ausführung mit VWAP als Benchmark wird auf das Jahr 1984 für einen Pensionsfonds zurückgeführt. Große Teilnehmer messen ihre Ausführung also selbst an dieser Linie.
- Trade Tracer für die Nachbereitung, damit du prüfen kannst, ob deine Volumenlesart im Nachhinein gestimmt hat.
Fazit
Institutionelles Volumen erkennst du im Chart an Volumenkompressionen und Anomalien, an Absorption, an nachladenden Iceberg-Orders und an Delta-Divergenzen. Jede dieser Spuren braucht echte Börsendaten, eine relevante Zone und die passende Marktphase, sonst bleibt sie Rauschen. Am stärksten ist das Bild, wenn mehrere Spuren an derselben Stelle zusammenkommen.
Wenn du lernen willst, diese Muster live und strukturiert zu lesen, findest du in unserer Orderflow Mastery den Aufbau von Volumenprofil über Delta bis Bookmap. Den Gesamtrahmen mit Bias, Live-Trading und Mentoring beschreibt unsere Daytrading Ausbildung.
Quellen & weiterführende Links
- Handelsvolumen (Börse), de.wikipedia.org (2026)
- Institutioneller Anleger, de.wikipedia.org (2026)
- Orderbuch, de.wikipedia.org (2026)
- Block trade, en.wikipedia.org (2026)
- Volumenanalyse, de.wikipedia.org (2026)
- Iceberg-Order, de.wikipedia.org (2026)
- Volume-weighted average price, en.wikipedia.org (2026)
- Traivend Trading-Lexikon