„Welche Prop Firma ist seriös?“, so wird die Frage meist gestellt, und sie ist berechtigt. Wer eine Challenge kauft, zahlt vorab echtes Geld an ein Unternehmen, das er nicht kennt, oft mit Sitz im Ausland, auf Basis eines Vertrags, den die wenigsten vollständig lesen. Wir nennen dir hier trotzdem keine Namen. Nicht aus Vorsicht, sondern weil eine Empfehlungsliste die Frage gar nicht beantwortet: Anbieter kommen und verschwinden, Regelwerke ändern sich, und ein Siegel von heute sagt nichts über die Auszahlung in acht Monaten. Was dir bleibt, ist die Fähigkeit, selbst zu prüfen. Genau die bauen wir in diesem Artikel auf.
Die kurze Antwort
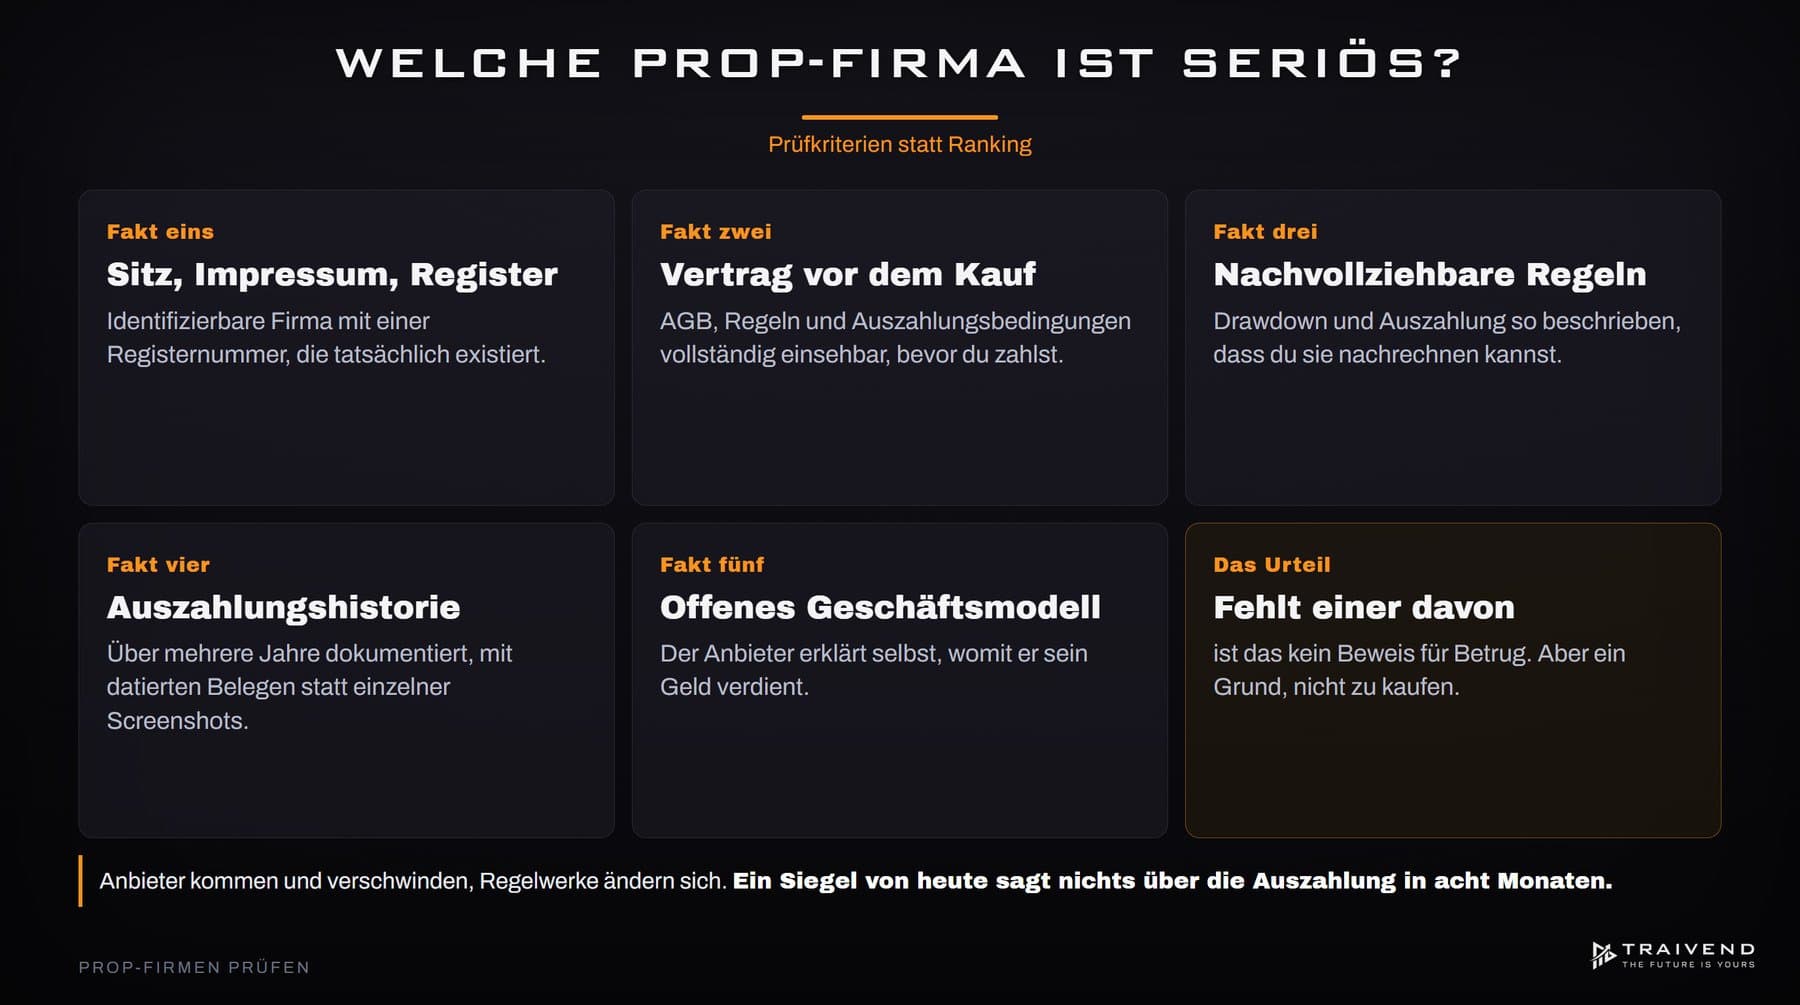
Seriosität lässt sich bei einem Fremdkapitalanbieter nicht an einem Testsiegel ablesen, sondern nur an nachprüfbaren Fakten: identifizierbarer Firmensitz mit vollständigem Impressum und Registereintrag, ein vollständig einsehbarer Vertrag vor dem Kauf, nachvollziehbare Drawdown- und Auszahlungsregeln, eine dokumentierte Auszahlungshistorie über mehrere Jahre und ein Geschäftsmodell, das der Anbieter selbst offenlegt. Fehlt einer dieser Punkte, ist das kein Beweis für Betrug, aber ein Grund, nicht zu kaufen.
Warum Ranglisten diese Frage nicht beantworten
Wer „welche Prop-Firma ist seriös“ googelt, landet fast ausnahmslos auf Vergleichsseiten mit Top-10- oder Top-12-Listen. Wir haben uns die deutschsprachigen Ergebnisse für diesen Suchbegriff angesehen: Auf den ersten Plätzen stehen Vergleichsratgeber, die pro Anbieter zu einem eigenen Erfahrungsbericht mit Weiterleitungs-Button verlinken, und weiter unten auf Seite eins eine Seite, die von einem Fremdkapitalanbieter selbst betrieben wird und sich in der eigenen Liste an die Spitze setzt. Derselbe Anbieter schaltet oberhalb der organischen Treffer eine Anzeige. Keine dieser Seiten legt offen, woran sie an einer Empfehlung verdient.
Das macht die Inhalte nicht automatisch falsch. Es heißt nur: Die Reihenfolge einer solchen Liste ist keine Prüfaussage. Sie ist eine Vertriebsentscheidung. Und sie altert: Auf der ersten Google-Seite stand am 14.09.2026 noch ein Anbieter-Vergleich mit Stand Januar 2024, eine Momentaufnahme, die zweieinhalb Jahre alt ist. Regelwerke, Gebühren und Auszahlungsbedingungen ändern sich in dieser Zeit mehrfach.
Offenlegung in eigener Sache: Traivend ist ein Ausbildungsanbieter für Futures-Trading, kein Vergleichsportal für Prop-Firmen. Wir unterhalten im Broker-Umfeld Partnerschaften, die auf dieser Website als Partnerseiten gekennzeichnet sind. Genau deshalb bewerten wir in diesem Artikel keine einzelne Firma, wir geben dir stattdessen die Kriterien, mit denen du unabhängig von uns entscheidest.
Erst das Geschäftsmodell verstehen, dann urteilen
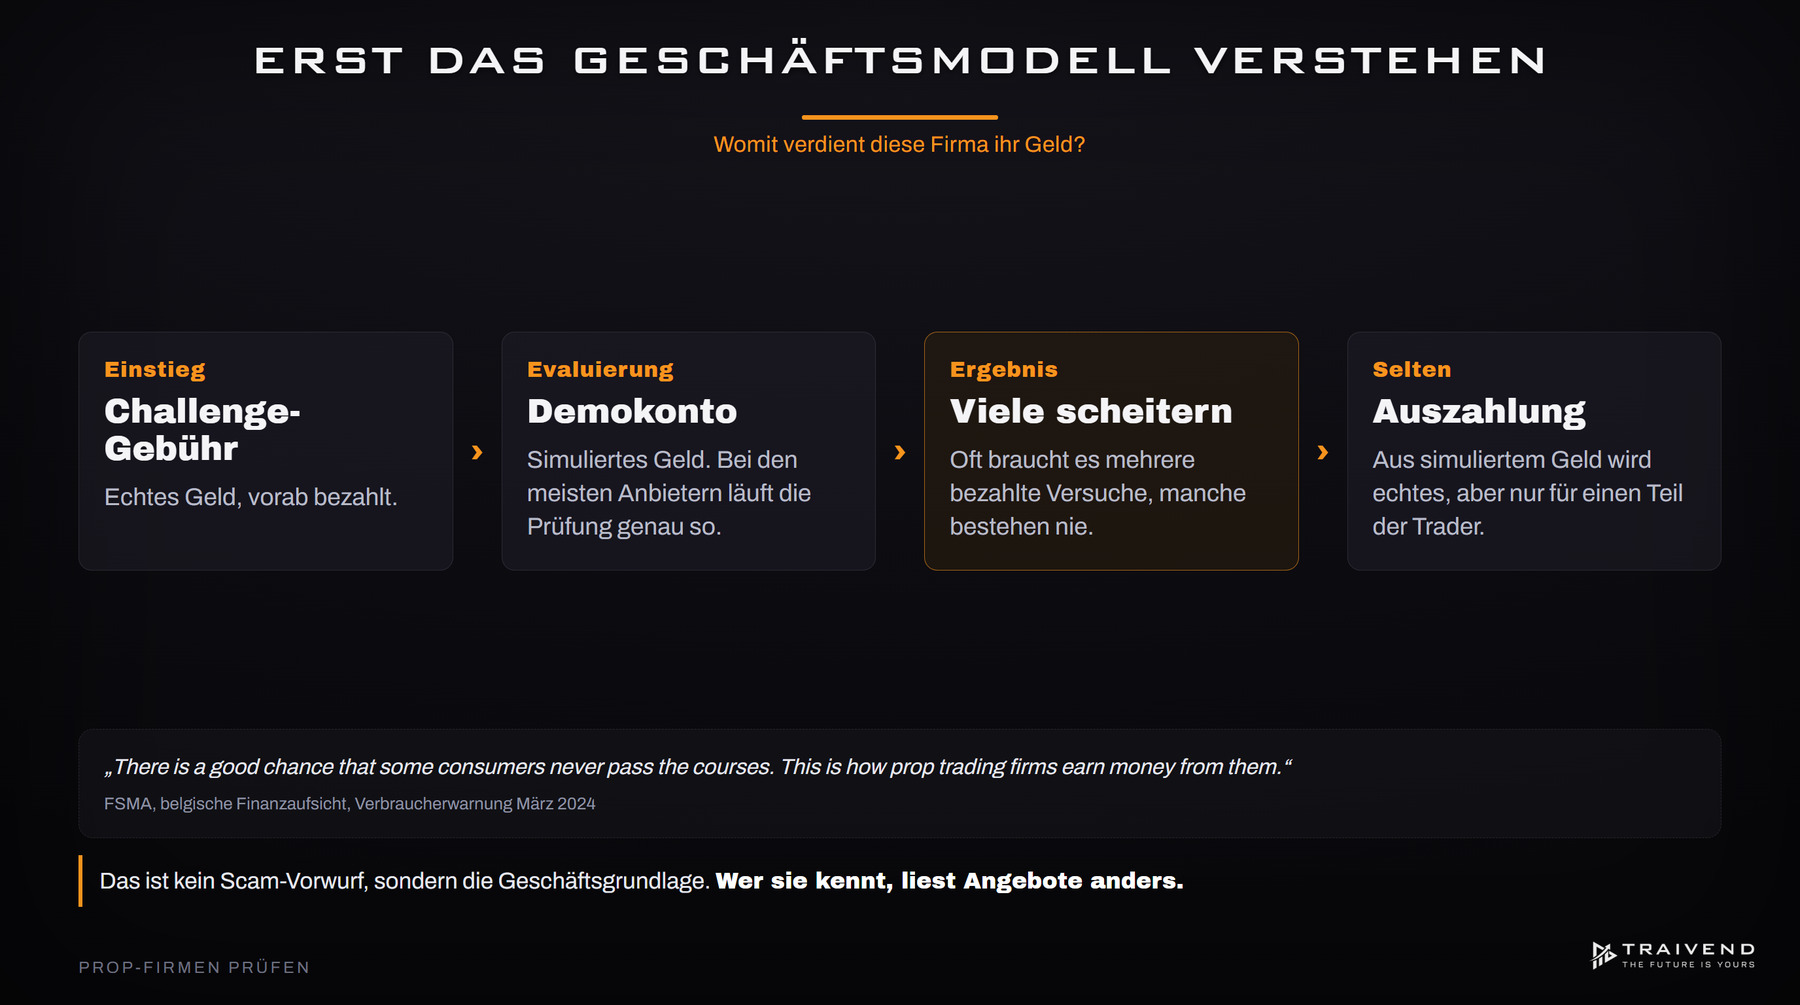
Die wichtigste Vorfrage lautet nicht „ist die Firma seriös“, sondern „womit verdient diese Firma ihr Geld“. Bei den meisten Anbietern von Fremdkapital läuft die Evaluierungsphase auf einem Demokonto, simuliertes Geld, aus dem du dir am Ende trotzdem echtes Geld auszahlen lassen kannst. Die Einnahmen kommen dabei überwiegend aus den Gebühren der Evaluierungen.
Die belgische Finanzaufsicht FSMA beschreibt dieses Modell in ihrer Verbraucherwarnung vom März 2024 nüchtern: „These courses are not easy, not cheap and often consumers have to take, and pay for, several of them before they can successfully complete them. There is a good chance that some consumers never pass the courses. This is how prop trading firms earn money from them.“ Und weiter: „The consumer never makes any actual trades. He or she plays on a demo account with the prop trading firm.“
Wir bei Traivend formulieren das in der Ausbildung ähnlich direkt: Ein Fremdkapitalanbieter verdient vor allem daran, dass Trader scheitern, nach den Zahlen, die im Fremdkapital-Crashkurs unserer Ausbildungswelt genannt werden, erreicht die große Mehrheit der Teilnehmer nie eine Auszahlung. Das ist kein Vorwurf und auch kein Scam-Vorwurf. Es ist die Geschäftsgrundlage, und wer sie kennt, liest Angebote anders.
Praktische Konsequenz: Ein Anbieter, der sein Modell offen erklärt, also Gebühren, Demokonto und den Übergang zu echtem Kapital, ist damit noch nicht „seriös“. Aber ein Anbieter, der um genau diese Punkte herumredet, hat einen Grund dafür.
Was „reguliert“ bei Prop-Firmen wirklich bedeutet
Hier entsteht der größte Irrtum. Viele Anbieter werben mit Formulierungen, die nach Aufsicht klingen. Nur: Eine Aufsicht über das, was du dort tust, gibt es in der Regel nicht.
Der Hintergrund: In Deutschland dürfen Geschäfte im Finanzsektor laut BaFin „grundsätzlich nicht ohne staatliche Erlaubnis betrieben werden“. Erlaubnispflichtig ist, wer Bankgeschäfte betreibt oder Wertpapierdienstleistungen erbringt, etwa Anlageberatung, Portfolioverwaltung oder Eigenhandel als Dienstleistung für andere (§ 32 KWG, § 15 WpIG). Wer nur für die eigene Rechnung handelt, betreibt ein erlaubnisfreies Eigengeschäft. Simulierte Transaktionen auf einem Demokonto, für die du eine erfolgsabhängige Vergütung bekommst, fallen typischerweise nicht darunter, weil kein Kundengeld verwaltet und kein Finanzinstrument für dich angeschafft wird.
Die FSMA sagt deshalb ausdrücklich: „prop trading companies do not hold any authorization and therefore are not allowed to provide investment services.“
Was heißt das für dich ganz konkret?
- Wenn eine Prop-Firma nicht erlaubnispflichtig ist, gibt es keine Aufsichtsbehörde, bei der du dich über eine verweigerte Auszahlung beschweren kannst. Dein einziger Hebel ist der Vertrag.
- Eine Erwähnung der BaFin auf einer Anbieterseite ist kein Nachweis. Ob ein Unternehmen tatsächlich eine Erlaubnis hat, steht in der Unternehmensdatenbank der BaFin, dort kannst du kostenlos nachsehen, und nur dieser Eintrag zählt.
- Die BaFin veröffentlicht Warnungen zu Anbietern, gegen die sie ermittelt oder eingeschritten ist. Sie weist aber selbst darauf hin, dass diese Warnungen „nie vollständig sein“ können. Ein fehlender Eintrag ist also keine Unbedenklichkeitsbescheinigung.
Ehrlicherweise gehört dazu: Der europäische Rechtsrahmen für dieses Geschäftsmodell ist in Bewegung. Mehrere europäische Aufsichtsbehörden haben seit 2024 Verbraucherwarnungen veröffentlicht oder prüfen, ob bestimmte Modelle künftig doch erlaubnispflichtig werden. Eine belastbare, abschließende Aussage für Deutschland liegt uns zum Stand dieses Artikels nicht vor, wir benennen diese Lücke lieber, als sie mit einer griffigen Formel zu füllen.
Acht Prüfpunkte, bevor du eine Challenge kaufst
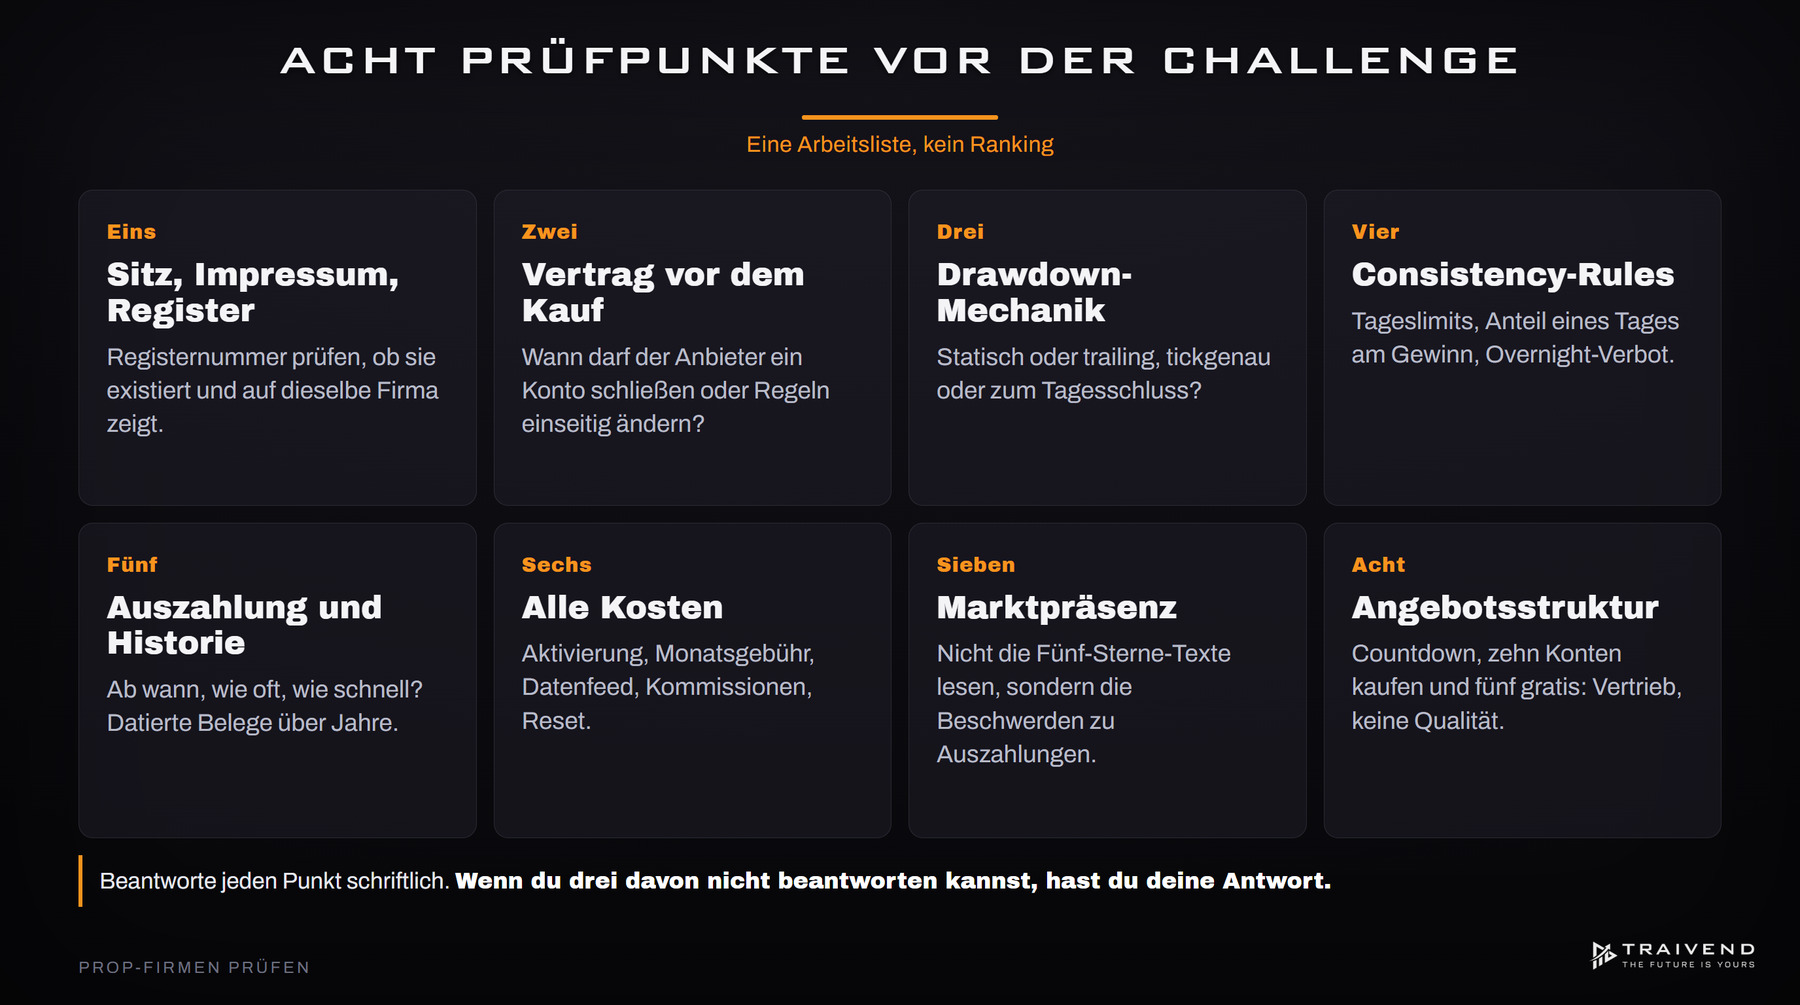
Das hier ist kein Ranking, sondern eine Arbeitsliste. Nimm sie dir für einen konkreten Anbieter vor und beantworte jeden Punkt schriftlich. Wenn du drei davon nicht beantworten kannst, hast du deine Antwort.
1. Firmensitz, Impressum, Register
Wer betreibt die Seite, unter welcher Rechtsform, an welcher Anschrift? Für Anbieter, die sich an deutsche Nutzer richten, verlangt § 5 des Digitale-Dienste-Gesetzes unter anderem Name und Anschrift, die Rechtsform, den Vertretungsberechtigten sowie „die Angabe des Handelsregisters oder ähnlicher Register, in das sie eingetragen sind, und die entsprechende Registernummer“. Prüfe den Registereintrag im jeweiligen Handelsregister: nicht nur, ob eine Nummer dasteht, sondern ob sie existiert und auf dieselbe Firma zeigt.
2. Der Vertrag, vollständig und vor dem Kauf
Sind AGB, Trading-Regeln und Auszahlungsbedingungen vor dem Bezahlen vollständig einsehbar, oder erst im Kundenbereich? Steht drin, unter welchen Bedingungen der Anbieter ein Konto schließen oder eine Auszahlung verweigern darf? Gibt es eine Klausel, die dem Anbieter erlaubt, die Regeln einseitig zu ändern? Das ist der Punkt, an dem sich später alles entscheidet, und er kostet dich eine Stunde Lesezeit.
3. Die Drawdown-Mechanik
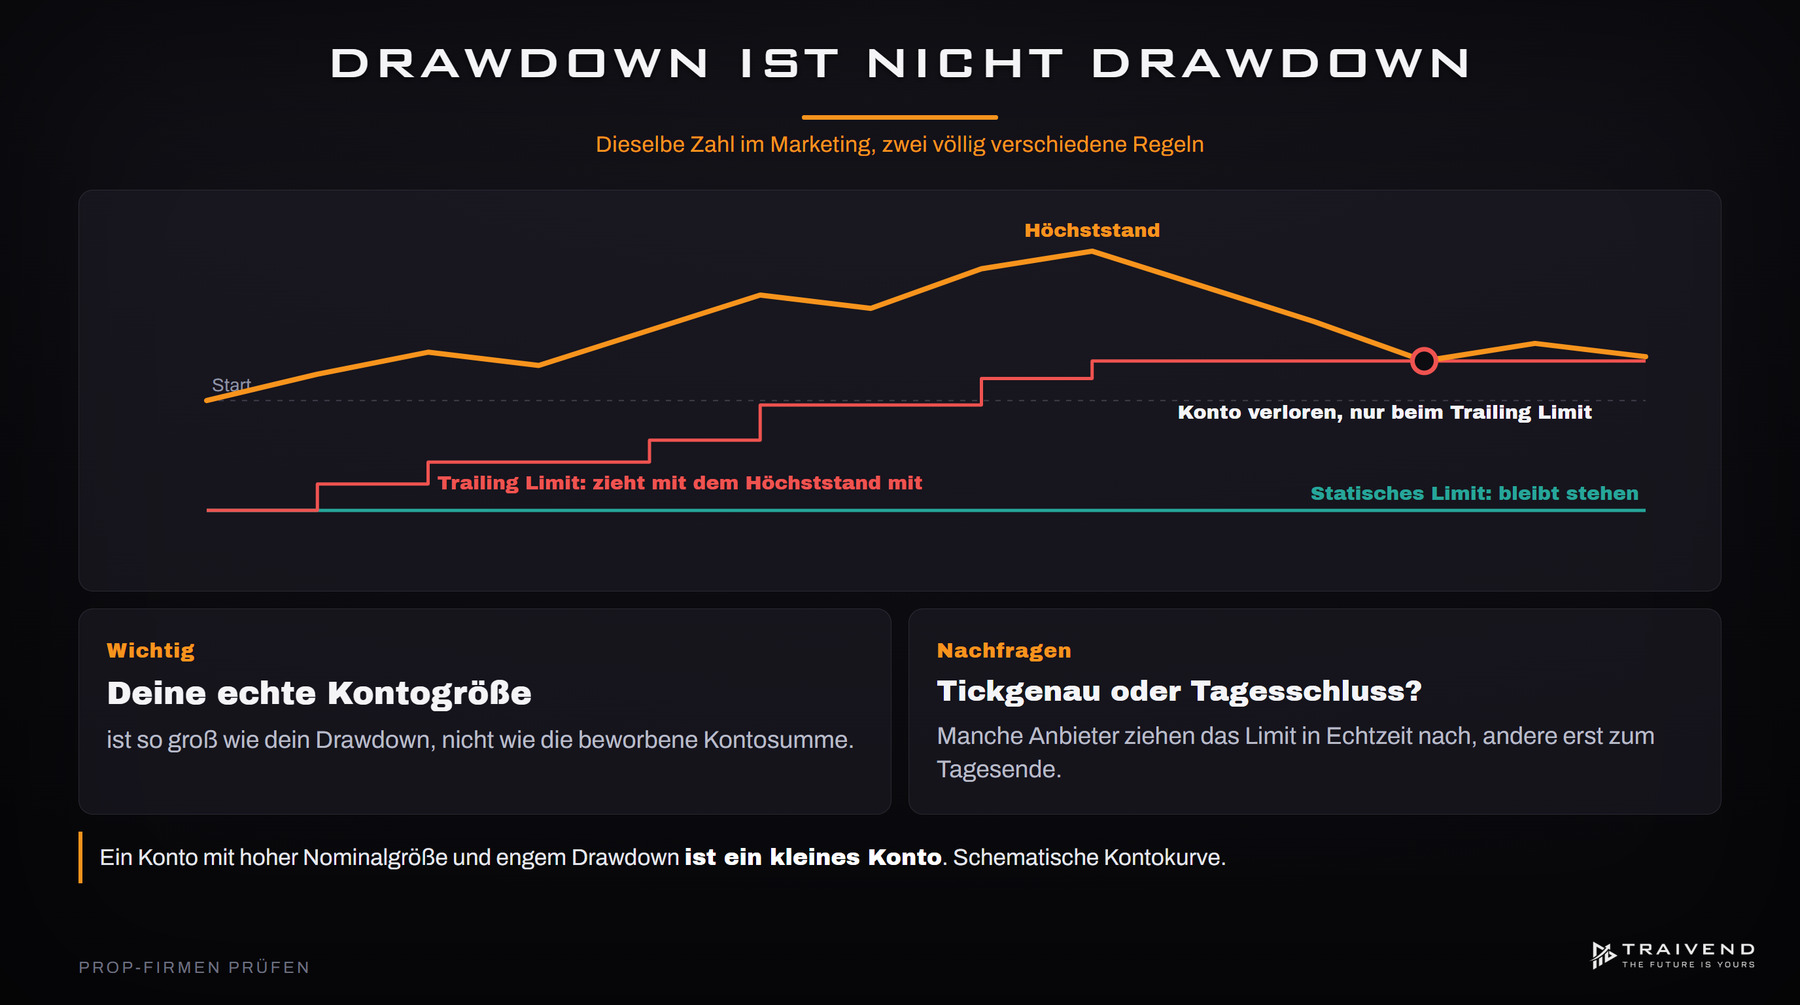
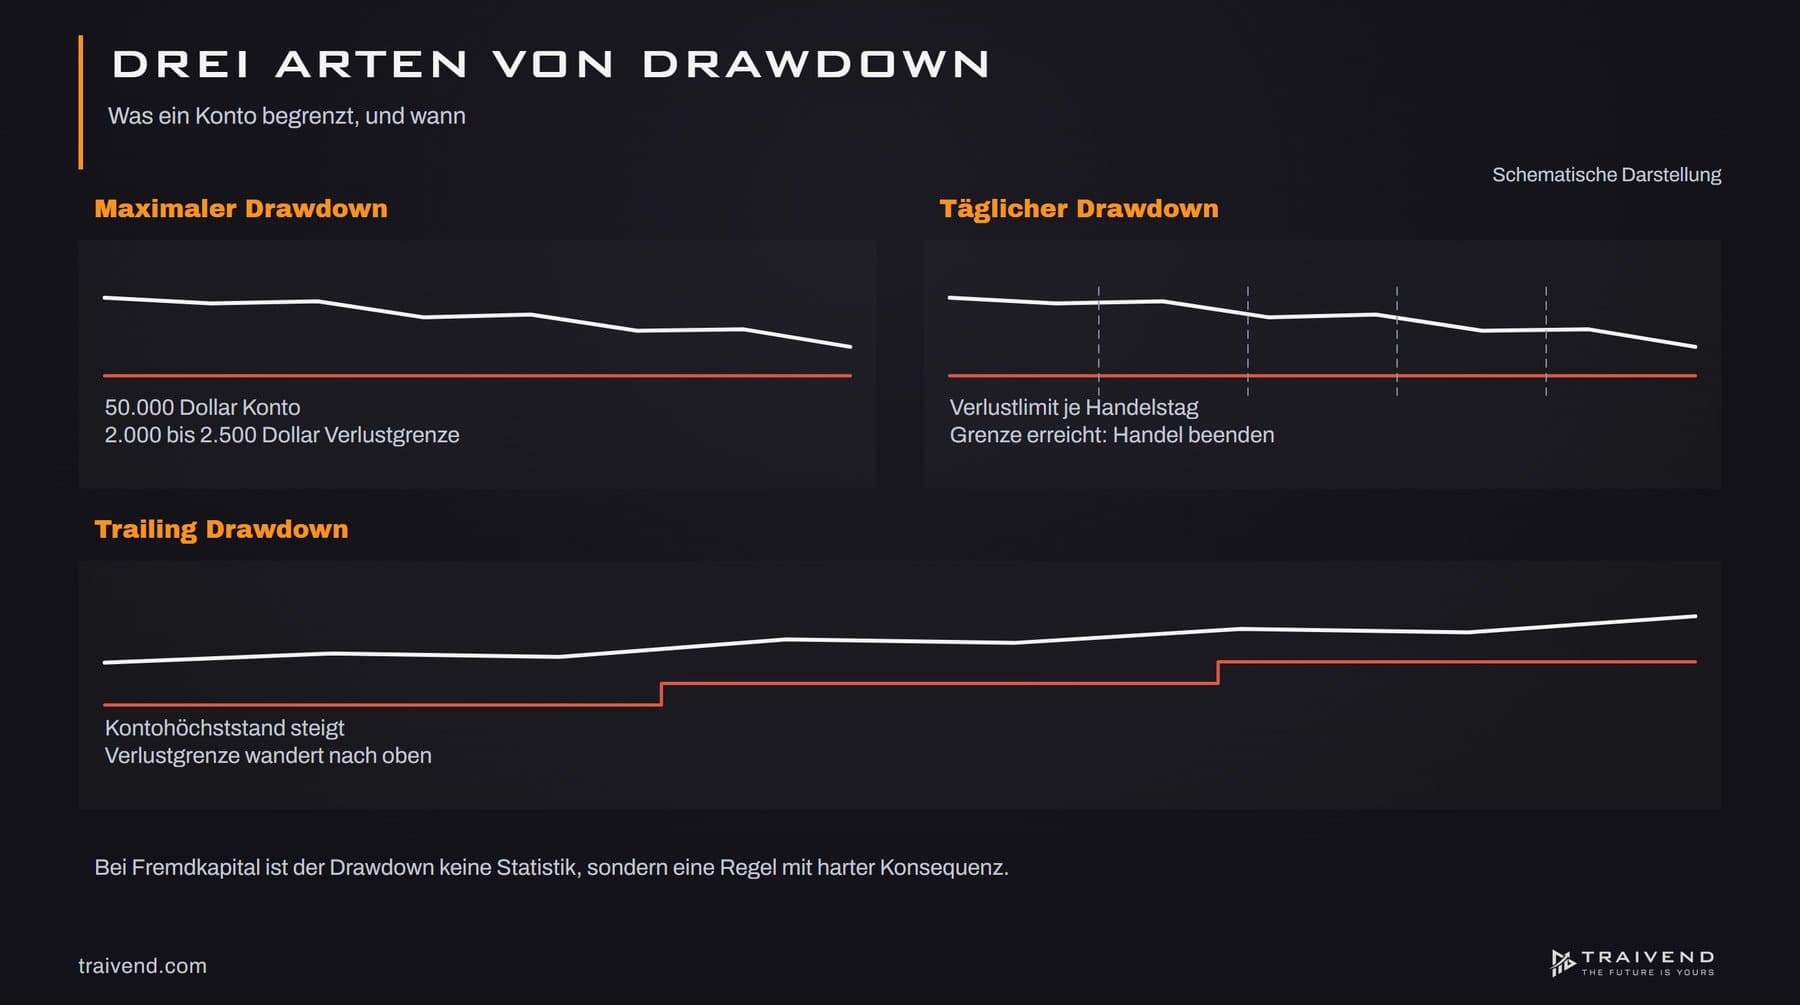
Ein Drawdown-Limit ist nicht gleich Drawdown-Limit. Ein statisches Limit bleibt stehen, ein trailing Limit zieht mit deinem Kontohöchststand mit, bei manchen Anbietern tickgenau in Echtzeit, bei anderen erst zum Tagesschluss. Dieselbe Zahl im Marketing kann also völlig unterschiedliche Regeln meinen. Wichtig zu verstehen: Deine reale Kontogröße ist so groß wie dein Drawdown, nicht wie die beworbene Kontosumme. Ein Konto mit hoher Nominalgröße und engem Drawdown ist ein kleines Konto.
4. Consistency-Rules und Tageslimits
Viele Anbieter begrenzen, welchen Anteil deines Gesamtgewinns ein einzelner Tag ausmachen darf. Das klingt harmlos und greift massiv in deinen Handel ein: Du musst unter Umständen einen laufenden Gewinn schließen, obwohl dein Plan etwas anderes sagt. Dazu kommen Tagesverlustlimits und häufig ein Verbot, Positionen über Nacht zu halten (siehe Overnight-Position). Prüfe, ob dein Handelsstil mit diesen Regeln überhaupt vereinbar ist, sonst kaufst du eine Challenge, die du strukturell nicht bestehen kannst.
5. Auszahlungsbedingungen und Payout-Historie
Ab wann darfst du auszahlen, wie oft, in welcher Höhe, mit welcher Bearbeitungszeit? Gibt es Mindesthandelstage, eine Mindestanzahl Trades, eine Sperrfrist? Und: Existiert eine über Jahre dokumentierte Auszahlungshistorie, nicht einzelne Screenshots in der Werbung, sondern nachvollziehbare, datierte Belege? Eine Firma ohne belegbare Payout-Historie ist für diesen Zweck eine unbekannte Größe, egal wie professionell die Website aussieht.
6. Kostenstruktur über die Gebühr hinaus
Zur Challenge-Gebühr kommen je nach Anbieter Aktivierungsgebühren, monatliche Kosten für das finanzierte Konto, Datenfeed-Kosten und Kommissionen pro Kontrakt. Wer viel handelt, zahlt diese Kosten hundertfach, bei aktiven Stilen summieren sich Gebühren über ein Jahr zu einem Betrag, der eine an sich profitable Statistik kippen kann. Rechne sie in deine Erwartung ein, bevor du kaufst, und sieh dir an, wie teuer ein Reset ist.
7. Marktpräsenz und Bewertungen
Wie lange gibt es den Anbieter schon, und wie hat er sich in einer schwierigen Marktphase verhalten? Bewertungen liest du mit demselben Misstrauen wie Vergleichslisten: Interessant sind nicht die Fünf-Sterne-Texte, sondern die Beschwerden, und ob sie sich häufen, sobald es um Auszahlungen geht. Dieselbe Logik haben wir an anderer Stelle für Trading-Gruppen beschrieben; sie funktioniert hier genauso.
8. Die Angebotsstruktur selbst
Die BaFin führt in ihrer Liste der Warnsignale für unseriöse Anlageangebote unter anderem auf: Du wirst „mit hohen Renditen und fast keinem Risiko gelockt“, du wirst „unter Zeitdruck gesetzt“, oder du „verstehst das Geschäftsmodell und Produkt nicht“. Diese drei Punkte lassen sich eins zu eins auf Fremdkapital-Angebote übertragen. Befristete Rabattaktionen mit Countdown, „10 Konten kaufen, 5 gratis“, Sofortfinanzierung ohne jede Prüfung, auffällig lockere Regeln bei auffällig niedrigem Preis, das sind Vertriebsmechaniken, keine Qualitätsmerkmale.
Warnsignale, bei denen wir abbrechen würden
- Kein vollständiges Impressum, kein überprüfbarer Registereintrag, keine erreichbare Adresse.
- Regelwerk und Auszahlungsbedingungen erst nach dem Kauf einsehbar.
- Eine Klausel, die dem Anbieter erlaubt, Konten ohne konkrete Regelverletzung zu schließen.
- Angebote, die zu gut sind, um wahr zu sein: sehr niedrige Gebühren, keine nennenswerten Regeln, Sofortauszahlung ohne Bedingungen.
- Support, der auf präzise Fragen zu Drawdown-Berechnung oder Auszahlungsfristen ausweichend antwortet.
- Sehr kurze Marktpräsenz in Kombination mit sehr aggressivem Marketing.
Kein einzelner Punkt beweist etwas. Drei davon zusammen sind ein Muster.
Der Punkt, den keine Checkliste ersetzt
Die ehrlichste Antwort auf „welche Prop-Firma ist seriös“ ist unbequem: Für die meisten Trader, die diese Frage stellen, ist der Anbieter nicht das eigentliche Problem. Die Challenge scheitert nicht an der Firma, sondern an einer Strategie, die unter Regeln und Zeitdruck noch nicht trägt.
Wir raten Einsteigern deshalb ab, direkt mit Fremdkapital zu starten. Wer noch keine Struktur hat, kauft sich mit der Challenge nur eine teurere Version derselben Fehler. Sinnvoll ist der Schritt, wenn eine Strategie über einen längeren Zeitraum belastbar ist und Risikomanagement sitzt, als Prüfung unter realen Bedingungen, nicht als Abkürzung.
Dazu kommt ein psychologischer Effekt, den wir in der Ausbildung immer wieder sehen: Kurz vor der ersten Auszahlung steigt der Druck, und genau dort zerlegen sich Konten. Ungeduld, Gier, das Nachschieben eines Stop-Loss, ein impulsiver Re-Entry nach dem Verlust. Die Reset-Option verstärkt das noch, weil sie eine Wegwerf-Mentalität begünstigt, „wenn das Konto weg ist, hole ich mir ein neues“. Wer so denkt, hat das Konto schon abgeschrieben, bevor der erste Trade läuft. Mehr dazu in unseren Artikeln zur Trading-Psychologie und zum Risikomanagement; wie wir Fremdkapital grundsätzlich einordnen, steht im Beitrag Fremdkapital-Trading.
Und ein Hinweis, der uns wichtig ist: Ein finanziertes Konto ist ein Werkzeug, kein Ziel. Langfristig geht es darum, Eigenkapital aufzubauen, dort gelten deine Regeln, nicht die eines Anbieters.
Fazit
Die Frage „welche Prop-Firma ist seriös“ hat keine Antwort in Form eines Namens. Sie hat eine Antwort in Form eines Vorgehens: Geschäftsmodell verstehen, Firmensitz und Register prüfen, Vertrag lesen, Drawdown- und Auszahlungsmechanik durchrechnen, Kosten addieren, Warnsignale ernst nehmen. Das dauert einen Abend, und ist billiger als jede Challenge, die du aus dem Bauch heraus kaufst.
Und der Teil, der wirklich über dein Ergebnis entscheidet, liegt ohnehin nicht beim Anbieter: eine Marktlogik, die du verstehst, ein Plan, der unter Druck hält, und ein Risikorahmen, der nicht verhandelbar ist. Genau daran arbeiten wir in der Traivend-Ausbildung, von der Marktlogik in Bias Mastery bis zum Lesen des Orderflow. Begriffe, die dir hier begegnet sind, findest du ausführlich im Trading-Lexikon, etwa Slippage.
Quellen
- BaFin: Bekämpfung unerlaubter Geschäfte (abgerufen am 14.09.2026)
- BaFin: Geldanlage: So erkennen Sie unseriöse Angebote (abgerufen am 14.09.2026)
- BaFin: Unternehmensdatenbank (abgerufen am 14.09.2026)
- FSMA (Belgien): The FSMA warns consumers against shadow investment game (abgerufen am 14.09.2026)
- § 32 KWG – Erlaubnis, gesetze-im-internet.de (abgerufen am 14.09.2026)
- § 5 DDG – Allgemeine Informationspflichten, gesetze-im-internet.de (abgerufen am 14.09.2026)
- Wikipedia: Eigenhandel (abgerufen am 14.09.2026)